Ważne informacje dla branży transportowej!


Minimalne płace: niemiecka MiLoG i francuska Loi Macron

– przedstawienie nowych wymogów w zakresie delegowania kierowców

i wyliczania płac minimalnych.

Minimalna Włoska, Austriacka i Holenderska

– nowe obowiązki przedsiębiorców transportowych.

Kadrowo-księgowe spojrzenie na zagadnienie wypłaty minimalnego wynagrodzenia kierowców

w krajach delegowania.

Uzasadnienie Wyroku Trybunału Konstytucyjnego z dnia 24 listopada br.

i jego konsekwencje dla branży transportowej.


26 stycznia br. godz. 9:45

ul. Częstochowska 6 Modlnica k. Krakowa


Szczegółowe informacje pod adresem: SZKOLENIE_26 STYCZNIA

O ile wzrośnie oskładkowanie wynagrodzenia kierowcy we Francji po orzeczeniu TK ws. ryczałtów noclegowych?

3

Autor publikacji: Mariusz Miąsko Prezes Kancelarii Prawnej Viggen sp.j.


I. Wstęp

Wnioskując z wręcz niezliczonych telefonów do naszej kancelarii, mogę się domyślać, iż wszyscy pracodawcy branży transportowej, wyczekują informacji, iż można znowu zaliczać nieubruttowione ryczałty noclegowe na poczet płacy minimalnej. Jako współtwórca konstrukcji prawno-ekonomicznych wynagrodzeń kierowców chciałbym, aby nadal bezpiecznie można było zaliczać kierowcom międzynarodowe ryczałty noclegowe na poczet płacy minimalnej pracownika delegowanego do pracy za granicę. Jednym z działów naszej Kancelarii Prawnej Viggen Sp.j. jest Centrum Rozliczeniowe Kierowców i środki z tytułu ryczałtów noclegowych, są nam (naszym Klientom) „potrzebne jak tlen” do wyliczania „taniego” wynagrodzenia kierowców. Jeśli, więc pojawi się bezpieczna możliwość zaliczenia ryczałtów noclegowych na gruncie polskiego prawa pracy to chętnie z niej skorzystamy, ponieważ obecnie odpowiadamy za metodykę wyliczenia wynagrodzenia kilku tysięcy kierowców naszych klientów (czyli znacznie, znacznie więcej niż jakiekolwiek największe polskie przedsiębiorstwo transportowe).

Niestety, obecnie w wyniku orzeczenia TK, który orzekła o niekonstytucyjności art. 21a UoCzPK, wróciliśmy do sytuacji sprzed 2010 roku, gdy urzędy i sądy uważały, iż kierowca nie przebywa w podróży służbowej w zakresie ryczałtów noclegowych i brak “łącznika” pomiędzy uregulowaniami UoCzPK i rozporządzeniem MPiPS z 2013r., a więc ewentualna wypłata świadczeń z tym związanych, podlega oskładkowaniu. Nieco ściślej rzecz ujmując, uznanie niekonstytucyjności art. 21a UoCzpK powoduje, że brak jest jakiejkolwiek podstawy do wypłaty ryczałtów noclegowych na zasadach określonych w rozporządzeniu MPiPS z 2013 r. W szczególności nie sposób określić, jakie wartości ryczałtów noclegowych miałyby podlegać oskładkowaniu, a które byłyby z niego zwolnione. Brak bowiem aktualnie powiązania pomiędzy zapisami ustawy o czasie pracy kierowców a rozporządzeniem MPiPS z 2013r. (oczywiście w zakresie ryczałtów noclegowych międzynarodowych).
Problem z oceną dopuszczalności wypłaty przed 2010 rokiem (czyli przed wejściem w życie art. 21a UoCzPK) wynikał z faktu braku jasnej podstawy prawnej dającej pracodawcom możliwość zaliczenia zarówno diet, jak i ryczałtów noclegowych w kwotach i na zasadach wynikających z rozporządzenia MPiPS. Dlatego też świadczenia te stały się przedmiotem oskładkowania przez ZUS i US. Dopiero od 2010 roku, gdy w życie wszedł art. 21a UoCzPK, z którego wprost wynika, że: “kierowcy (przebywającemu-przyp.) w podróży służbowej, przysługują należności na pokrycie kosztów związanych z wykonywaniem tego zadania służbowego, ustalone na zasadach określonych w przepisach art. 77 zn.5 § 3-5 ustawy (…) Kodeks Pracy”. Dopiero, więc od 2010 r. w UoCzPK ustawodawca wprost wyartykułował, że “kierowcy w podróży służbowej, przysługują należności na pokrycie kosztów związanych z wykonywaniem tego zadania służbowego”. Do tej pory nie było jasne dla ZUS i US, czy kierowcy w ogóle przysługuje zwrot kosztów z tytułu podróży służbowej, w jakich kwotach oraz na jakich zasadach miałyby być one wypłacane – co było źródłem decyzji administracyjnych ZUS i US dotyczące domiaru oskładkowania. TLP złożyło skargę do TK o uznanie za niekonstytucyjny w szczególności art. 21a UoCzPK w związku z (UWAGA) art. 77 zn. 5 § 2,3 i 5 KP (i w związku z § 16 ust. 1,2,4 rop. MPiPS z 2013r). TK przychylił się do tej części skargi i uznał za niekonstytucyjny art. 21a UoCzPK w związku z art. 77 zn. 5 § 2,3 i 5 KP.
Co mówi § 3 art. 77 zn.5 KP? Mówi on, że pracodawca jeśli uzna za stosowne, może określić “warunki wypłacania należności z tytułu podróży służbowej (ryczałtów noclegowych-przyp.) (…) w umowie o pracę (…) lub (…) regulaminie wynagradzania”. Oznacza to a contrario, że skoro uznano przedmiotowe uregulowanie za niekonstytucyjne, to pracodawca nie może uregulować zasad wypłaty ryczałtów noclegowych w regulaminie wynagradzania, ani w umowie – nawet gdyby chciał wypłacić dobrowolnie to świadczenie (ryczałt noclegowy)!
Dalej TK orzekł, o niekonstytucyjności art. 21a UoCzPK w związku z § 5 art. 77 zn. 5 KP. Przepis ten stanowi, że pracodawca może w regulaminie wynagradzania lub umowie o pracę uregulować różny wymiar ryczałtu noclegowego czyli, że nie zawsze musi to być 25% limitu z rozporządzenia MPiPS z 2013r., lecz może to być wartość niższa niż 25% limitu. Jednak ten przepis także uznano za niekonstytucyjny. Dlatego pracodawcy po przeczeniu TK nie mogą obniżyć wymiaru ryczałtu noclegowego.
Dalej TK opierając się na skardze TLP uznał za niekonstytucyjny art. 21a UoCzPK w związku z § 2 art. 77 zn. 5 KP. Stanowi on, że jeśli pracodawca nie określił w umowie o pracę lub regulaminie pracy jakichś innych zasad i wartości wypłaty ryczałtów noclegowych, to obowiązują zasady wynikające z art. Rozporządzenia MPiPS z 2013r. Oznacza to, że obecnie niekonstytucyjny jest ten przepis, na podstawie którego w ogóle można było wypłacać ryczałty noclegowe na podstawie rozporządzenia MPiPS.
Dlatego też sądy pracy oddalające powództwa kierowców o wypłatę ryczałtów noclegowych, twierdziły dosłownie w każdym znanym mi uzasadnieniu orzeczenia, iż po orzeczeniu TK brak jest podstawy prawnej do wypłaty ryczałtów noclegowych. Należy pójść jeszcze dalej we wnioskowaniu. Brak jest w ogóle podstawy prawnej do wypłaty ryczałtów noclegowych, nawet dobrowolnie za pośrednictwem zapisów w regulaminie wynagradzania lub w umowie o pracę. Jest tak dlatego, że za niekonstytucyjne zostały uznane między innymi te przepisy KP (art. 77 zn.5 § 2), które dawały pracodawcy możliwość zarówno wypłaty ryczałtów na podstawie rozporządzenia, jak i możliwość wypłaty ryczałtów na podstawie zapisów w umowie lub regulaminie pracy (art. 77 zn.5 § 3 i 5 KP).
Nie ma, więc żadnej prawnej możliwości uregulowania zasad wypłaty ryczałtów noclegowych i wartości tych ryczałtów ani w umowie, ani w regulaminie, ani w układzie zbiorowym pracy.
Dlaczego tak się stało?
Ponieważ TLP złożyło skargę kasacyjną, w której zawnioskowało o dokładnie takie orzeczenie (!) Można to sprawdzić – stanowi o tym pkt. 1) skargi, w którym skarżący wnioskuje o zbadanie zgodności z Konstytucją RP art. 21a UoCzPK z art. 77 zn. 5 § 2,3 i 5 KP (!) Mówiąc inaczej, skarżący zawnioskował o uznanie niekonstytucyjności tych przepisów, w oparciu o które można było dobrowolnie dotychczas wypłacić ryczałty noclegowe na podstawie:
– zapisów w umowie o pracę,
– zapisów w regulaminie pracy,
– zapisów w układzie zbiorowym pracy,
– lub obligatoryjnie wypłacać ryczałty wprost na podstawie rozporządzenia MPiPS z 2013r.
Nie wiem czy trzeba to komentować?!
Dodatkowo, po zapoznaniu się z treścią uzasadnienia orzeczenia TK, można odnieść przekonanie, że TK wyraża pogląd, iż kierowcy być może w ogóle nie przebywają w podróży służbowej w zakresie międzynarodowych ryczałtów noclegowych. TK wyraził w uzasadnieniu orzeczenia stanowisko, iż zgadza się w poglądem prezentowanym przez SN, iż kierowcy w ogóle, co do zasady nie przebywają w typowej podróży służbowej. Faktycznie, prawdą jest, że już wcześniej SN wyraził pogląd, iż w ramach typowej podróży służbowej nie może zawierać się „stałe pokonywanie przestrzeni w związku z wykonywaniem pracowniczych czynności prowadzenia różnych środków komunikacji”.6 Podobne stanowisko zajmowali niestety niektórzy przedstawiciele doktryny prawa pracy. Można odwołać się do opinii P. Prusinowskiego,7 który zajął stanowisko spójne z całą ówczesną doktryną, iż co do zasady: „pracownicy mobilni, w okresie wykonywania zwykłych obowiązków, nie przebywają w podróży służbowej”. Właśnie z uwagi na takie niekorzystne interpretacje Sądu Najwyższego i przedstawicieli doktryny prawa pracy, powołany do życia został w 2010 roku art. 21a UoCzPK, nie pozostawiający wątpliwości, że kierowcy podczas realizacji prowadzenia pojazdu realizują jednocześnie podróż służbową.
Na stronie 62 i 63 uzasadnienia orzeczenia, TK powołał się na wcześniejsze orzeczenie TK stanowiące, że jeśli dany pogląd utrwalił się w orzecznictwie Sądu Najwyższego, to należy przyjąć iż: “przepisy (…) mają taką treść, jakiej nabrały w drodze utrwalonej praktyki ich stosowania przez SN (zob. wyrok TK z 27 października 2010r. w sprawie K 10/08)”. Jest to bardzo ważna konstatacja, ponieważ TK odwołuje się w uzasadnieniu wyroku stale do trzech orzeczeń Sądu Najwyższego z 1998, 2008 i 2013r., w których SN stale powtarza, iż kierowca, co do zasady nie pozostaje w podróży służbowej. Ma to istotne znaczenie, ponieważ jeśliby iść za sposobem myślenia zaprezentowanym przez TK w uzasadnieniu orzeczenia, to by znaczyło, iż kierowcy, zdaniem TK w wyniku orzecznictwa SN, w ogóle nie są w podróży służbowej w zakresie ryczałtów noclegowych. Oznaczałoby to, że nie można im wypłacać ryczałtów noclegowych jako świadczeń zwolnionych z oskładkowania, ponieważ ze zwolnienia takiego korzystają wyłącznie świadczenia z tytułu podróży służbowych.   
Z przywołanych powyżej powodów, podważanie konstytucyjności tego kluczowego dla pracodawców przepisu (art. 21a UoCzpK w związku z art. 77 zn.5 §2,3 i 5 KP), było najoględniej mówiąc nierozsądne.
Nadmienię, że nie ma uzasadnienia powoływanie się na decyzje administracyjne ZUS odnoszące się do monterów mobilnych (np. ZUS Oddział w Lublinie w decyzji wydanej 29 listopada 2016 r. sygn.: WPI/200000/43/1274/2016), ponieważ branża transportowa posiada własne lex specialisustawodawstwo i „własne” orzecznictwo Sądu Najwyższego i TK. Ponadto decyzja ZUS została wydana przed ogłoszeniem przez TK uzasadnienia orzeczenia, co ma kluczowe znaczenie, ponieważ w uzasadnieniu TK bardzo wyraźnie zaznaczył, iż co do zasady, nie wyobraża sobie, aby kierowcy, którzy nie wykonują typowej podróży służbowej mieli, w trakcie realizacji zadania transportowego, przebywać w podróży służbowej.

Z powodów wskazanych powyżej, w mojej ocenie nie ma możliwości „wprowadzić” ryczałtów noclegowych do wynagrodzenia poprzez Regulamin Wynagrodzenia – nad czym ubolewam. Zagadnienie to wyjaśniłem w poprzedniej publikacji1. Znając obowiązujące w tej materii przepisy oraz treść uzasadnienia orzeczenia TK w kontekście treści uzasadnień orzeczeń SN, na które powołał się TK i mając znajomość sposobu rozumowania polskich sądów i urzędów – n i e j e s t e m w stanie wziąć o d p o w i e d z i a l n o ś c i za skutki zaliczenia ryczałtów noclegowych na poczet płacy minimalnej pracownika delegowanego. Dlatego rekomenduję bezpieczne niezaliczanie ich w skład płacy minimalnej pracowników delegowanych. Ważne jest, więc ustalenie, o ile wzrośnie koszt oskładkowania wynagrodzenia we Francji, jeśli nie zaliczymy w jego „obrys” świadczeń z tytułu ryczałtów noclegowych.

II. Co myślą księgowi i kadrowe w firmach transportowych?

W ciągu ostatnich tygodni odbyłem niezliczoną dosłownie ilość rozmów z księgowymi firm transportowych od takich, które zatrudniają kilku kierowców poprzez takie, które zatrudniają 100 kierowców do takich, które zatrudniają ponad 500 kierowców. Zaskakujące jest, że dosłownie wszyscy księgowi trzeźwo patrzą na sytuację i mówią, iż po usunięciu ze stanu prawnego art. 21a UoCzpKP w zakresie wypłaty międzynarodowych ryczałtów noclegowych, wróciliśmy do stanu prawnego sprzed 2010 roku i nie ma żadnej gwarancji, że poszczególne ZUS i US nie będą domagały się oskładkowania – tak samo jak już to miało miejsce przed 2010 rokiem. Trzeźwość oceny księgowych i kadrowych jest zadziwiająco budująca – być może dlatego, że są to Ci ludzie, którzy finalnie będą musieli ponieść odpowiedzialność za błędne decyzje i to oni, a nie jakiś teoretyk/komentator, będą obarczani skutkami ewentualnego oskładkowania ryczałtów noclegowych – jako świadczeń nienależnych. Taka sytuacja już miała miejsce w historii i nikt nie zagwarantuje przewoźnikom, że po uznaniu niekonstytucyjności art. 21a UoCzPK w zakresie ryczałtów noclegowych, znowu się nie powtórzy, bo jeśli nawet urzędnik ZUS i US nie wpadnie na pomysł oskładkowania tych świadczeń, to na taki pomysł wpadną zapewne sami kierowcy i reprezentujące ich kancelarie – powołując się na orzeczenie TK. Tak więc księgowi i kadrowcy firm transportowych, pamiętając historie domiarów oskładkowania sięgających nawet 8 mln zł2, bardzo mądrze zachowują się w sposób bardzo ostrożny i słusznie nie chcą komponować płacy minimalnej pracowników delegowanych z ryczałtów noclegowych. Jeśli ktoś nadal chce wypłacać ryczałty noclegowe wbrew orzeczeniu TK i orzeczeniom sądów pracy (oddalających powództwa kierowców właśnie na podstawie tegoż orzeczenia TK), to może to czynić na własne ryzyko i odpowiedzialność – byleby znał to ryzyko.

III. Ryzyko związane z wypłacaniem ryczałtów noclegowych

Postawię tezę, że podstawowym ryzykiem wiążącym się z wypłatą po orzeczeniu TK ryczałtów noclegowych, jest potencjalna konieczność ich oskładkowania (ZUS US), jako świadczeń formalnie nienależnych. W internecie wyrażane są opinie, iż nadal można wypłacać ryczałty noclegowe przez albo teoretyków, ludzi bez wykształcenia prawniczego oraz przez osoby niepamiętające historii zagadnień związanych z ryczałtami noclegowymi. Jeszcze raz zaznaczę, iż jako Prezes firmy prawniczej, specjalizującej się w rozliczeniach wynagrodzeń kierowców, osobiście bardzo chciałbym móc nadal bezpiecznie zaliczyć ryczałty noclegowe na poczet płacy minimalnej pracowników delegowanych. W tym miejscu jednak zalecałbym daleko idącą ostrożność względem opinii rzekomych ekspertów, którzy ani nigdy nikogo nie rozliczali i są co najwyżej teoretykami w tej materii, ani nigdy nie musieli prowadzić postępowania sądowego i bronić przewoźników i są także w tym zakresie teoretykami, a przede wszystkim są nieobiektywni, jako współautorzy obecnego zamieszania po orzeczeniu TK. Ci komentatorzy nie będą musieli wziąć finalnie na siebie odpowiedzialności za konkretne skutki konkretnych wyliczeń wynagrodzenia(!) Jeśli dla przykładu KPV tworzy daną konstrukcję prawno – ekonomiczną to bierzemy za nią odpowiedzialność – np.: na tę okoliczność jesteśmy odpowiednio ubezpieczeni. Natomiast nikt odpowiedzialny, po orzeczeniu TK, które de facto „wraca” nas do stanu prawnego sprzed 2010 roku, gdy kierowcy nie przebywali w podróży służbowej, nie weźmie teraz na siebie odpowiedzialności za wypłatę ryczałtów noclegowych, skoro sądy pracy, twierdzą po orzeczeniu TK, iż są to świadczenia nienależne.

Generalnie najróżniejsze teorie można sobie tworzyć, ale trzeba jeszcze to obronić przed organami kontrolnymi i w sądach pracy. Jestem optymistą, ale jestem także realistą. Napisać „hura optymistyczne” opinie, że niby nic się nie stało po orzeczeniu TK, każdy potrafi, lecz gdy przychodzi do policzenia matematycznie konkretnych wartości wynagrodzenia za konkretny miesiąc i wzięcia za to o d p o w i e d z i a l n o ś c i – to już jakoś odważnych brak i wszyscy chwytają za telefon i pytają – co zaliczyć na poczet płacy minimalnej pracowników delegowanych!?

Gdyby istniał choć cień gwarancji, że ryczałty za nocleg nadal można zaliczyć w formie zwolnionej z oskładkowania to, (jako osoba zarządzająca centrum rozliczeniowym wynagrodzeń kierowców), pierwszy, natychmiast po orzeczeniu TK, wyraziłbym taki pogląd. Niestety, im dłużej analizuję orzeczenie TK i im więcej czasu zastanawiam się nad tą sprawą, tym niestety więcej argumentów znajduję przeciw takiej możliwości – co stwierdzam z przykrością, ponieważ orzeczenie TK burzy nam całą misternie „utkaną” konstrukcję prawno-ekonomiczną składników „taniego” wynagrodzenia.

IV. Tak na zdrowy rozsądek…

– Kto odpowiedzialny, rozliczając wynagrodzenie kierowców za styczeń 2017 r., zaliczy na poczet płacy minimalnej kierowców ryczałty noclegowe wiedząc, że TK ocenił, iż jedyny przepis (art. 21a UoCzPK), pozwalający wypłacać ryczałty na zasadach określonych w rozporządzeniu MPiPS, został uznany za niekonstytucyjny?!

– Kto poważny pozwoli sobie na zaliczenie ryczałtów noclegowych na poczet płacy minimalnej pracowników delegowanych za granicę pamiętając, że przed 2010 rokiem, gdy nie było jeszcze art. 21a UCzPK, ZUS i US naliczał wielomilionowe domiary, żądając oskładkowania wypłaconych diet i ryczałtów noclegowych!?

– Kto poważny zaliczy ryczałty noclegowe w poczet płacy minimalnej wiedząc, że TK podzielił w uzasadnieniu orzeczenia pogląd Sądu Najwyższego, zgodnie z którym, co do zasady kierowcy w ogóle nie są w typowej podróży służbowej? Jak wiadomo żadnej innej podróży służbowej niż „typowa” nie przewidują przepisy polskiego Kodeksu Pracy!

– Kto odpowiedzialny powie, że nic się nie stało, skoro polskie sądy pracy w uzasadnieniach oddalonych roszczeń kierowców twierdzą, że podstawą oddalenia powództwa ryczałtowego jest brak po orzeczeniu TK podstawy prawnej do zasądzenia wypłaty ryczałtów noclegowych (np. str. 12 uzasadnienia wyroku o sygn IV P 65/15). Sąd uzasadnił, iż – cytuję: „przepisy uznane przez Trybunał Konstytucyjny za niezgodne z Konstytucją, stanowiły podstawę roszczenia powoda o ryczałty za noclegi w niniejszej sprawie”. Wiadomo, że są to dokładnie te same przepisy, na podstawie których można było wypłacić ryczałty noclegowe – bo niemalże każdy pozew opierał się na treści art. 21a UoCzPK, w kontekście art. 77 zn. 5 KP i § 9 i § 16 rozporządzeń MPiPS z 2002 i 2013 roku. Takie samo stanowisko zajął Sąd Okręgowy w Gliwicach, sygn. akt VIII Pa 50/16, wyrok z 15.12.2016 r. oraz Sąd Rejonowy Poznań – Grunwald i Jeżyce, sygn. akt V P 2231/15. Teoretyzować to każdy sobie może, a prawda jest taka, że sądy nie wdając się w niuanse uzasadnienia orzeczenia TK, orzekają twierdząc, że po prostu brak przepisów uzasadniających realizację wypłaty ryczałtu noclegowego. Należy zakładać, że tak też będą orzeczenie interpretować urzędnicy, ponieważ taka interpretacja jest najprostsza i najbardziej intuicyjna i na dodatek zgodna z orzecznictwem sądów pracy.

– Jak skutecznie w przyszłości udowadniać (przed sądami pracy, które dziś oddalają roszczenia kierowców uzasadniając, iż przepisy nakazujące wypłatę są niekonstytucyjne), że kierowcy jednak przebywali w podróży służbowej? Przecież jest to niepoważne, ponieważ nie można skutecznie twierdzić, że gdy nam to jest wygodne to kierowca jest w podróży służbowej i ryczałty noclegowe wypłacamy, a gdy chodzi o procesy to jednak ci sami kierowcy nie są w podróży służbowej. Niekonstytucyjność przedmiotowych przepisów nie została orzeczona na jakąś okoliczność (np.: na okoliczność procesów), lecz owa niekonstytucyjność została orzeczona obiektywnie erga omnes wobec wszystkich przedsiębiorców, a nie jedynie wobec tych, którzy akurat prowadzą w tej chwili procesy przed sądami pracy.

Zawsze oczywiście można zaniechać rozumowania logicznego i przestać pamiętać jakie stanowisko zajmował ZUS i US przed 2010 rokiem 3 4 5…

V. Ryzyko wzrostu kosztu oskładkowania wynagrodzenia za czas pracy na terenie Francji

W poprzedniej publikacji wykazaliśmy, o ile wzrośnie szacunkowo koszt oskładkowania wynagrodzenia na terenie Niemiec http://kancelariaprawnaviggen.pl/o-ile-wzrosna-koszty-wynagrodzenia-firm-transportowych-po-orzeczeniu-tk-ws-ryczaltow-noclegowych/. Interesujące jest więc, o ile wzrośnie koszt oskładkowana wynagrodzenia miesięcznego we Francji? Wzrost sumaryczny podczas pracy kabotażowej w Niemczech i Francji będzie wynikał z proporcji godzin pracy w poszczególnym miesiącu. Każdy może sam sobie policzyć jaki będzie, więc sumaryczny koszt przy interesujących go limitach pracy w Niemczech i we Francji, o ile tylko będziemy mieli jasno zdefiniowany wzrost kosztu we Francji. Wartości te szczególnie nas interesują w ujęciu praktycznym, ponieważ w każdym miesiącu musimy dokonać rozliczenia kierowców naszych klientów z wykorzystaniem takich składników, które są legalne na poziomie polskiego prawa, prawa poszczególnych krajów członkowskich i prawa Unii Europejskiej. Tak więc płacę minimalną pracownika delegowanego do Francji można „uzbierać” z następujących składowych: płaca zasadnicza (nieobejmująca dodatków w postaci godzin nadliczbowych, dyżurów, dodatków za pracę w godzinach nocnych itp.), diety (pomniejszone o limit socjalny obowiązujący we Francji), ryczałty noclegowe, ale tylko krajowe (za czas dojazdu z siedziby firmy do granicy i od granicy do siedziby firmy), stałe premie (ale nie takie, które byłyby wypłacane za extra uciążliwości itp.).

Wyliczenie wzrostu oskładkowania pracy we Francji jest bardziej złożone niż w przypadku Niemiec i ma nieco bardziej orientacyjny niż realny charakter. Jest tak za sprawą „amplitudy”, a ponadto za sprawą wielu dodatkowych zmiennych, takich jak staż pracy kierowcy, odległość wjazdu w głąb Francji itp. Niemniej jednak warto ustalić przybliżony wzrost kosztu oskładkowania wynagrodzenia kierowców po orzeczeniu TK.

W pierwszej kolejności należy wyliczyć tzw.: „amplitudę”.

Przyjęliśmy ok. 15 godzin (odjęliśmy 2 godziny na czynności, takie jak jedzenie, ubieranie itp.) jako wartość konieczną do wyliczenia amplitudy. W związku z tym założono do rozliczenia wartość uśrednioną 13h na dobę (ponieważ może być to zarówno 9 godzin, jak i dużo więcej, gdy np. realizowany jest tygodniowy odpoczynek). Teoretycznie, istnieje możliwość zmniejszenia godzin promocyjnych poniżej limitu, który przyjęliśmy, jeżeli wykażemy, że kierowca jeszcze więcej godzin potrzebuje na czynności typu posiłek, toaleta – a więc tych pomniejszających godziny promocyjne. Generalnie dla potrzeb wyliczenia amplitudy, przyjęliśmy założenie bezpieczniejsze – czyli lekko „propracownicze”:

* 21 (wymiar w styczniu) x 13 = 273h (wymiar amplitudy właściwej)
* 273 x 0,75 = 204,75 (wypadkowa)
* 273 – 204,75 = 68,25 (różnica)
* 273 – 63 = 210 (wypadkowa właściwa)
* 210 – 168 = 42
* 0 – 12 = 0
13 – 14 = 0,65 płatna godziny
15 – następne = 1 płatna godzina

W związku z tym 1,3 + 28 = 29,3 godziny promocyjne

Wyliczenie wzrostu kosztu oskładkowania wynagrodzenia zostało poczynione przy następujących założeniach:

168 h – wymiar w miesiącu styczniu;
10.00 euro za godzinę (przyjąłem stawkę z wyższej grupy);
13,50 zł dieta (minimum socjalne dzienne);
50 euro (dieta maksymalna we Francji);
4,30 zł (kurs euro);
2000 zł brutto wynagrodzenia polskiego.
Diety zostały wyliczone w wymiarze analogicznym do opracowania poświęconego wyliczeniu wynagrodzenia na terenie Niemiec, według założenia, iż wystąpiły 22 diety w następującej konfiguracji:

18 x 50 euro (za pełen czas spędzony we Francji);
2 x 25 euro (za czas dojazdów i powrotów do i z Francji);
2 x 15 zł (za czas dojazdów i powrotów do i z granicy Polski);

Daje nam to łącznie kwotę z diet zwolnioną z oskładkowania w wymiarze: 950 euro (4085 zł)
Należy jednak pamiętać, że podobnie jak w Niemczech także we Francji od sumarycznej kwoty wynikającej z kwot diety należy odjąć minimum socjalne obowiązujące na terenie Francji – w kwocie 13,5 euro. Należy, więc wykonać następującą operację:

50 euro – 13,5 euro = 36,5 euro
25 euro – 13,5 euro = 11,50 euro

Do wartości sumarycznej nie doliczamy diet krajowych, ponieważ jest to limit tak minimalny, że zakładamy iż został skonsumowany, a więc zgodnie z prawem UE nie może stanowić części płacy minimalnej pracownika delegowanego. Łącznie, więc z tytułu diet jako składnika zwolnionego z oskładkowania, które mogą zasilić część płacy minimalnej pracownika delegowanego do pracy na miesiąc we Francji można zaliczyć jedynie: 671 euro (2885,30 zł).

Należy, więc w tym momencie określić wymiar płacy minimalnej, którą trzeba będzie wypłacić za pełen miesiąc pracy na terenie Francji, a więc:

168h * 10 euro = 1680 euro
plus dodatkowo godziny promocyjne (wynikające z „amplitudy”) – ok. 29 godzin = 290 euro

Łącznie wypłata dla kierowcy powinna wynieść do ręki: 1970 euro (8.471,00 zł brutto)
Tak więc należy wykonać następującą operację matematyczną:

8471 zł brutto (wymiar płacy minimalnej we Francji) – 2000 zł brutto (wymiar płacy minimalnej w Polsce od 1 stycznia 2017r) – 2883,30 zł netto/brutto (wymiar diet zwolnionych z oskładkowania) =

3587,70 zł brutto -> kwota dopłaty brakująca przy wynagrodzeniu minimalnym
W tym przypadku należy wykonać analizę dla dwóch przypadków, gdy kierowca chce zarobić:

a) 8471 zł brutto [w takiej konfiguracji kierowca nie wliczając dodatkowych premii, godzin nadliczbowych, dyżurów noclegowych na rękę zarobiłby: 8110,69 zł netto, na co składają się 2000 zł brutto (1459,48 zł netto) + 3587,70 zł brutto (2566,21 zł netto) + 4085 zł (dieta nieoskładkowana)].

W tym przypadku oskładkowanie części wynagrodzenia, które nie może być uzupełnione składnikiem zwolnionym z oskładkowania wzrośnie o około: 744,09 zł.

b) 8471 zł netto (do ręki)

W tym przypadku wzrost oskładkowania części wynagrodzenia, które nie może być uzupełnione składnikiem zwolnionym z oskładkowania wyniesie około: 2.514,66 zł.

Tak więc szacunkowy wzrost kosztów oskładkowania płacy minimalnej netto obowiązującej we Francji w przypadku niemożliwości zaliczenia ryczałtów noclegowych, wygeneruje nam w skrajnym przypadku miesięczny wzrost wynagrodzenia kierowcy od około 744,09 zł do 2514,66 zł.

V. Podsumowanie

Nieco zaskakujące może wydawać się, że pomimo wyższego wymiaru diety na Francję (50 euro) względem diety na Niemcy (49 euro), niedobór kwoty zwolnionej z oskładkowania, jest znacznie wyższy niż w Niemczech. Jest to wynikiem kilku okoliczności: amplitudy (czyli konieczności zapłaty za fikcyjne de facto godziny pracy na terenie Francji), wyższego dziennego wymiaru socjalnego niż e Niemczech – którego nie można zaliczyć na poczet płacy minimalnej. Dodatkowo, jak już wskazałem we wcześniejszej części opracowania, wymiar, który będzie podlegał oskładkowaniu może jeszcze nieco wzrosnąć w przypadku kierowców z dużym stażem pracy. W efekcie, w przypadku Francji, w wyniku niemożności zaliczenia na poczet płacy minimalnej ryczałtów noclegowych, powstanie znacznie większa „luka taniego wynagrodzenia” i trzeba będzie ją uzupełnić składnikami oskładkowanymi. Dla jasności trzeba jeszcze nadmienić, że 8471 zł brutto (wymiar płacy minimalnej we Francji), należy doliczyć dodatkowo dodatki i ich oskładkowanie (czyli godziny nadliczbowe, dodatki za pracę w nocy i dyżury). Jak już wielokrotnie wspominałem, istnieje jednak możliwość nieponoszenia wszystkich powyższych kosztów i dalszego zaliczania na poczet płacy minimalnej, ryczałtów noclegowych zwolnionych z oskładkowania. Można ryzykować i zaliczać kierowcom ryczałty noclegowe na dotychczasowych zasadach, a można je zaliczać nadal legalnie, więc może warto skierować własną uwagę w legalną formę wypłaty ryczałtów noclegowych zwolnionych z oskładkowania? Jest to proces czasochłonny i pracochłonny, ale za to bezpieczny i legalny…więc może jednak warto? Osoby zainteresowane zapraszam do kontaktu pod numerem: (12) 637-24-57.


3 Sygn. akt SA/Sz 793/98

4 Z tezy wyroku NSA z 24.11.1999 r., sygn. akt SA/Sz 1780/98 LEX Nr 39538; zdanie podzielone w wyroku SN z 3.4.2001 r., sygn. akt I PKN 765/00 opubl. w OSNP 2003/1/17 , wyroku SN z 30.5.2001 r., sygn. akt I PKN 424/00 opubl. OSNAPiUS, 2003, nr 7, poz.172, informacji o zakresie stosowania przepisów prawa podatkowego Małopolskiego Urzędu Skarbowego z 7.12.2004 r., sygn. akt PD-I/423/151/04 oraz z 30.8.2004 r., sygn. akt PD-II/423/76/04, informacji o zakresie stosowania przepisów prawa podatkowego Pierwszego Urzędu Skarbowego w Tarnowie z 7.9.2004 r., sygn. akt PO-415-30/04.

5 Sygn. akt PO.V/413/13/04


Więcej o orzecznictwie TK ws. ryczałtów noclegowych przeczytają Państwo w publikacjach:

1.http://jazdaprawna.pl/2016/11/26/25155/

2.http://jazdaprawna.pl/2016/12/06/orzeczenie-tk-w-sprawie-ryczaltow-noclegowych-wywola-zapasc-ekonomiczna-branzy-transportowej/

3.http://jazdaprawna.pl/2016/12/22/polski-transport-na-skraju-przepasci-po-uzasadnienie-orzeczenia-tk-ws-ryczaltow-noclegowych/

4.http://jazdaprawna.pl/2016/12/30/wyrok-trybunalu-konstytucyjnego-z-dn-24-listopada-br-ws-ryczaltow-za-noclegi-opublikowany/

5.http://jazdaprawna.pl/2017/01/02/uwaga-to-powinienes-wiedziec-po-publikacji-orzeczenia-tk-ws-ryczaltow-noclegowych/

6.http://jazdaprawna.pl/2017/01/11/o-ile-wzrosna-koszty-wynagrodzenia-firm-transportowych-po-orzeczeniu-tk-ws-ryczaltow-noclegowych/


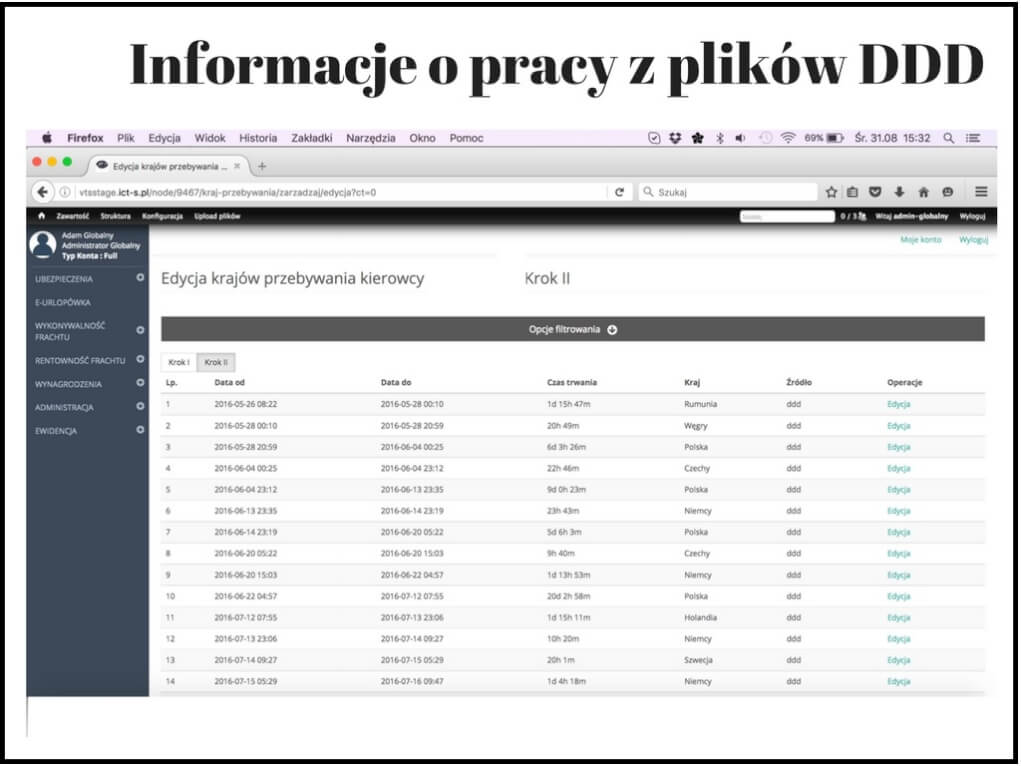
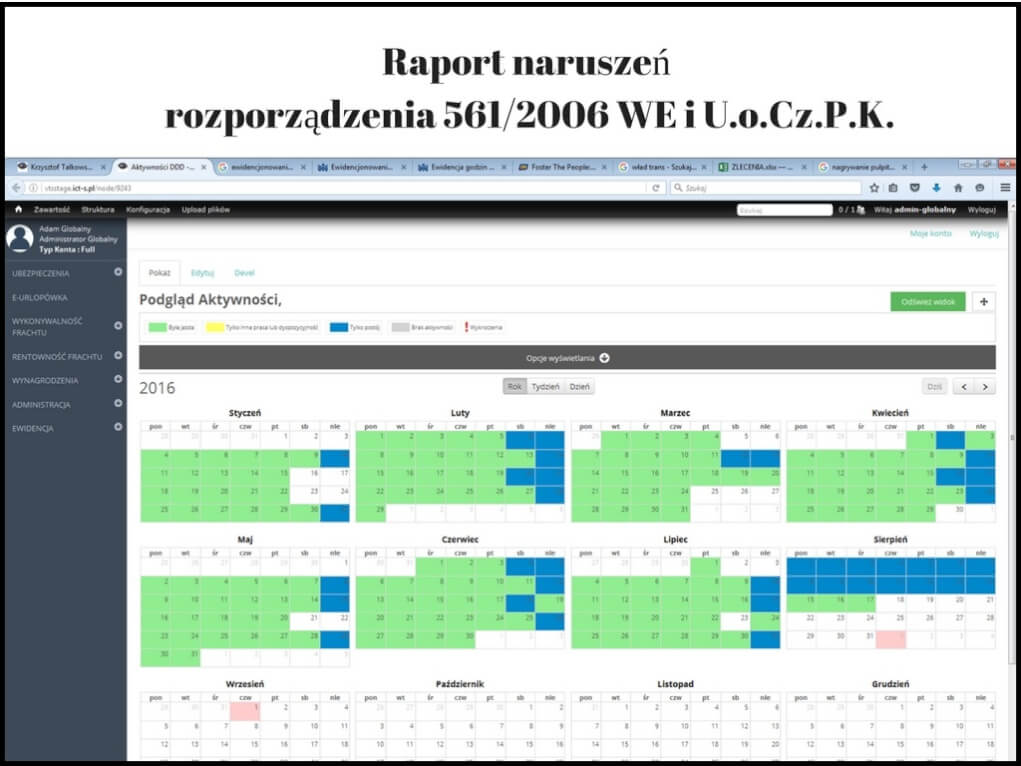
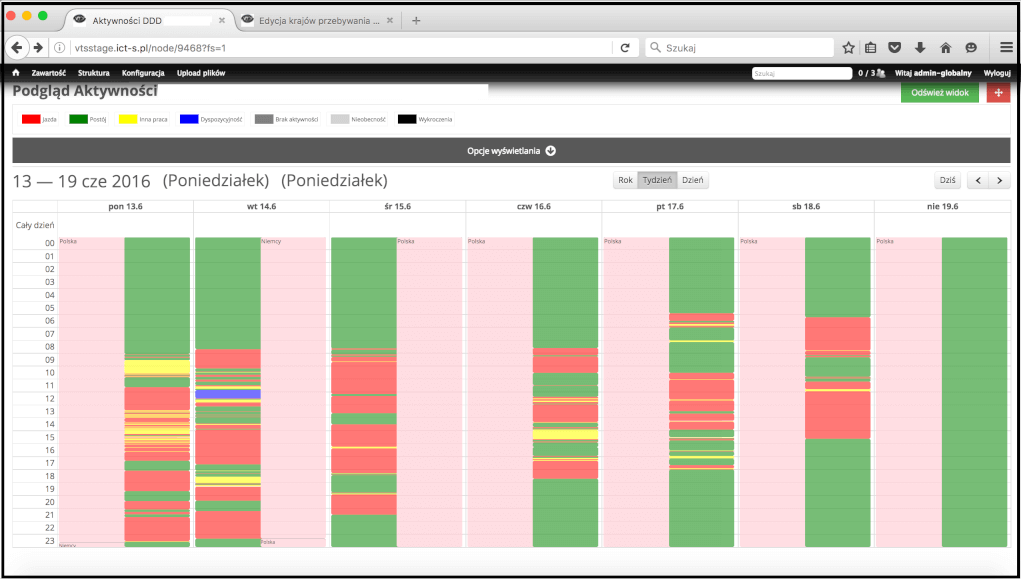
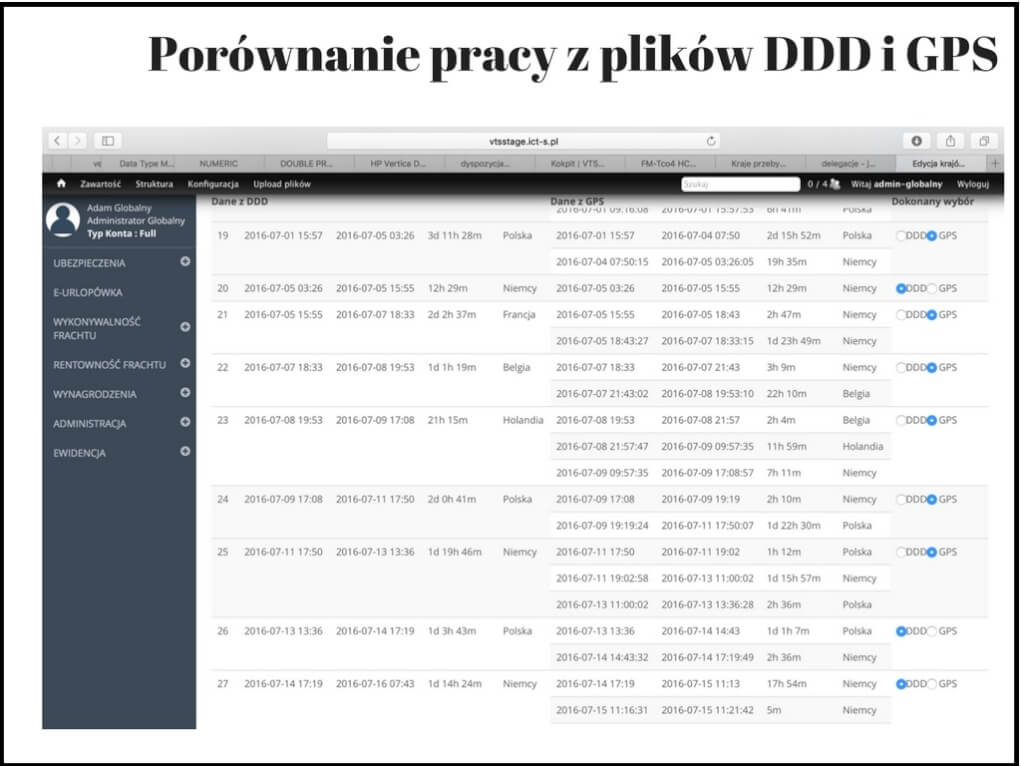
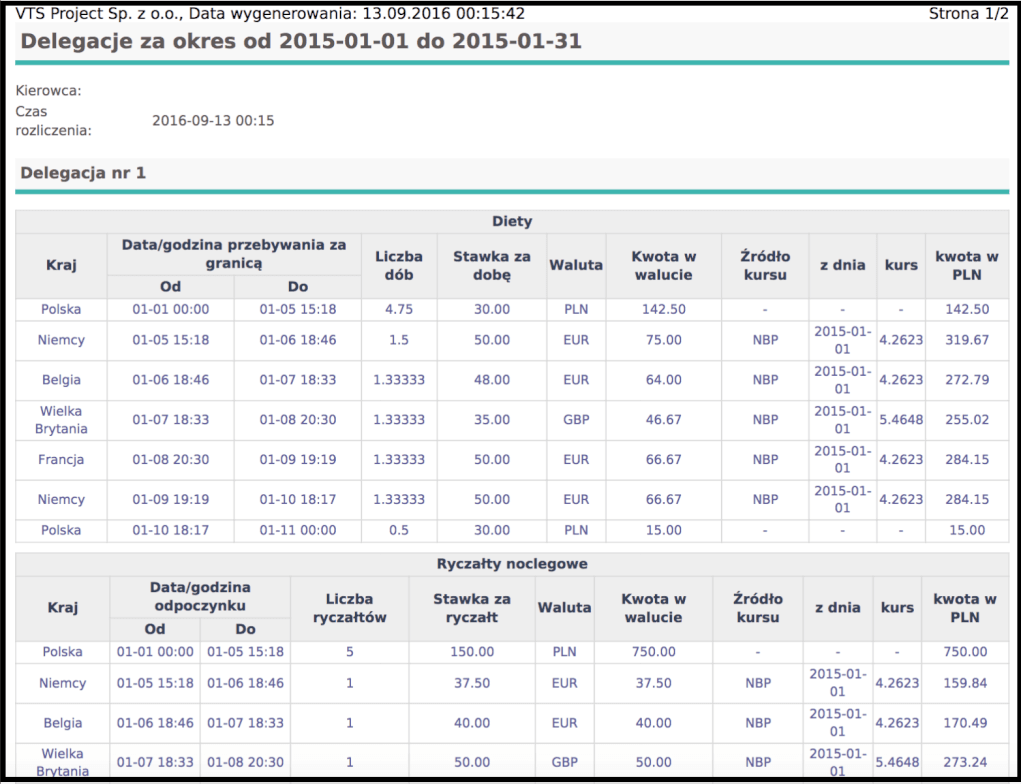
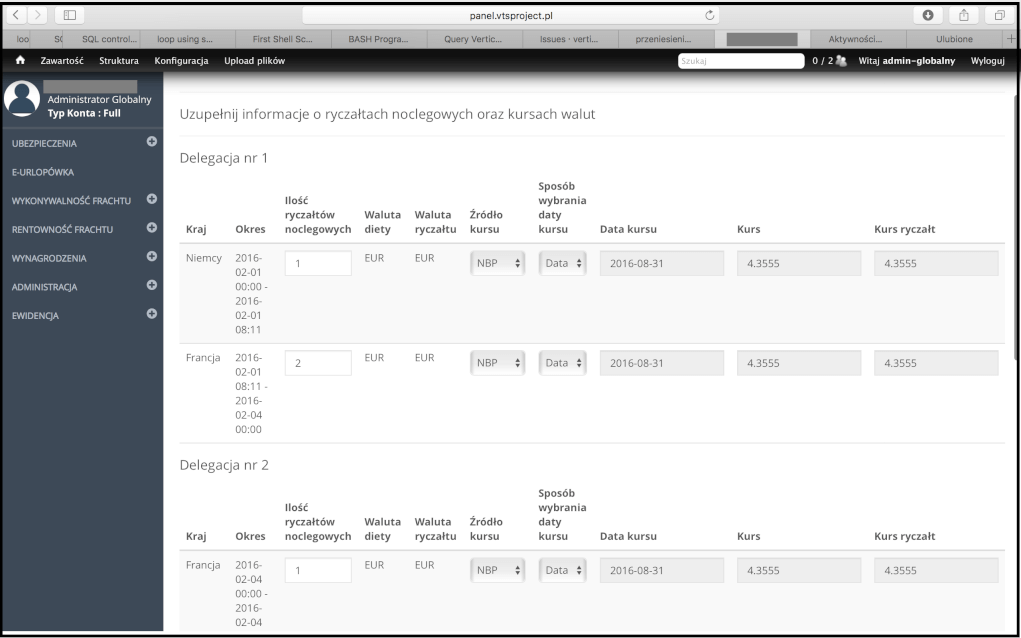
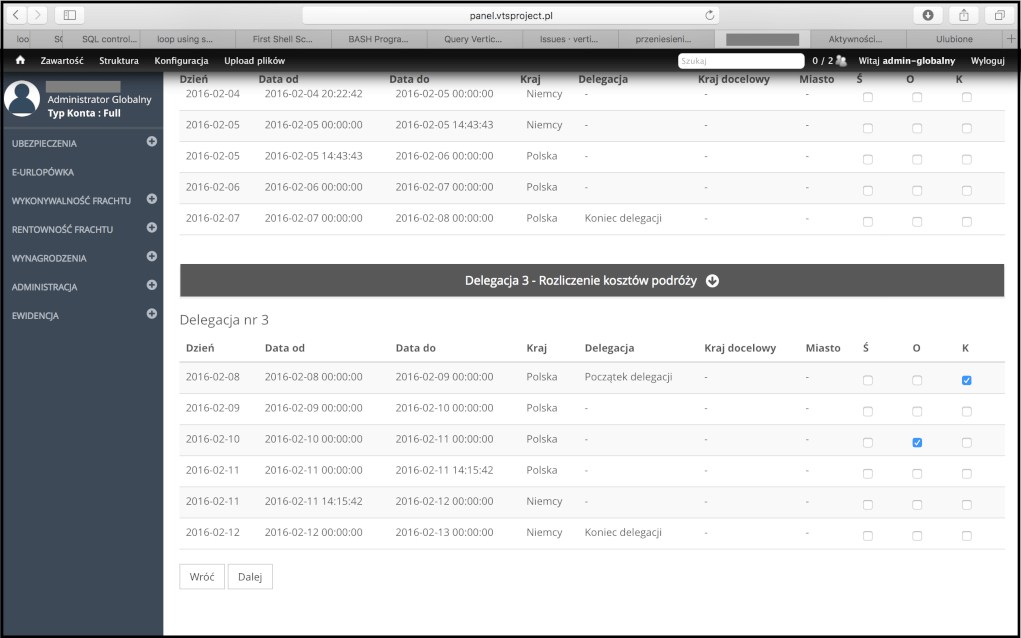
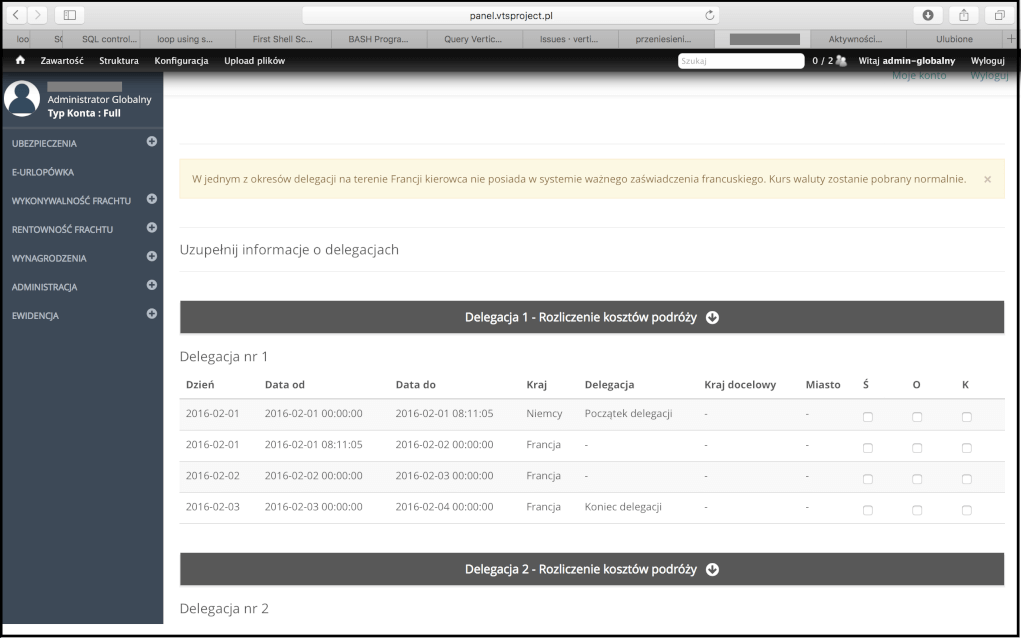
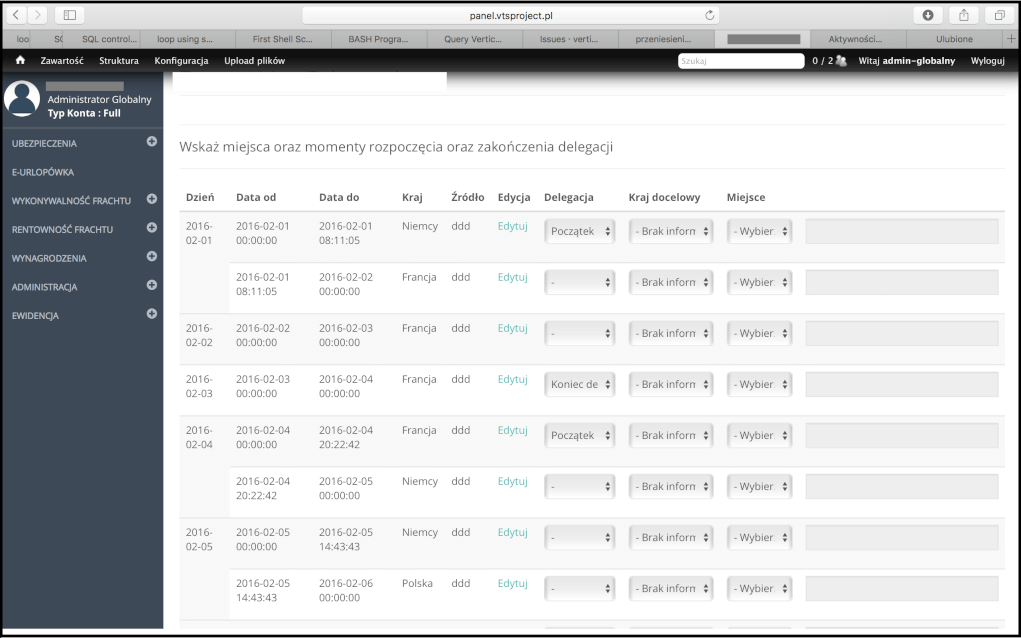
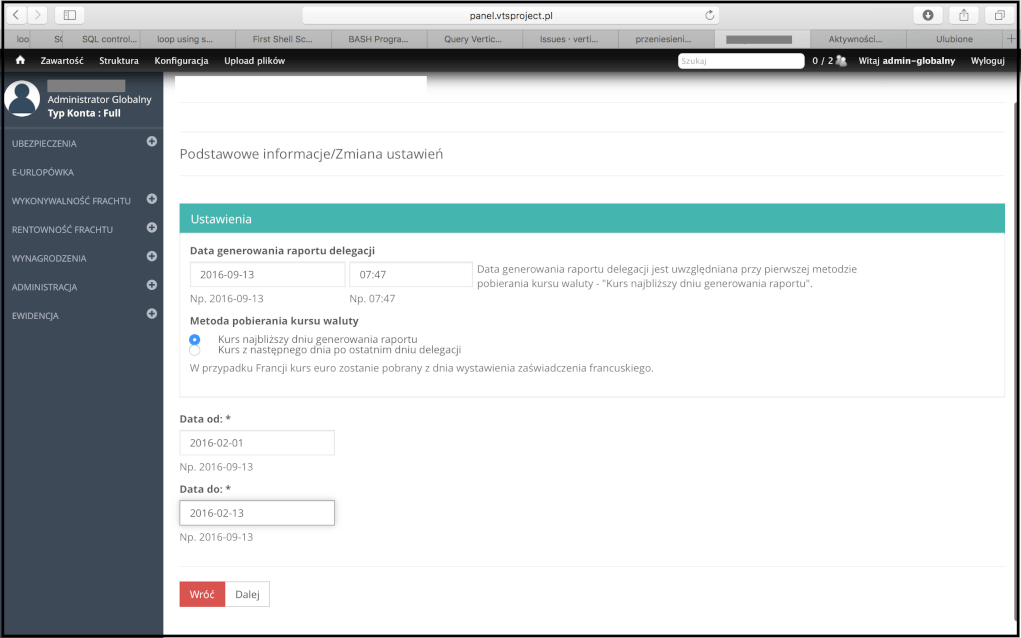
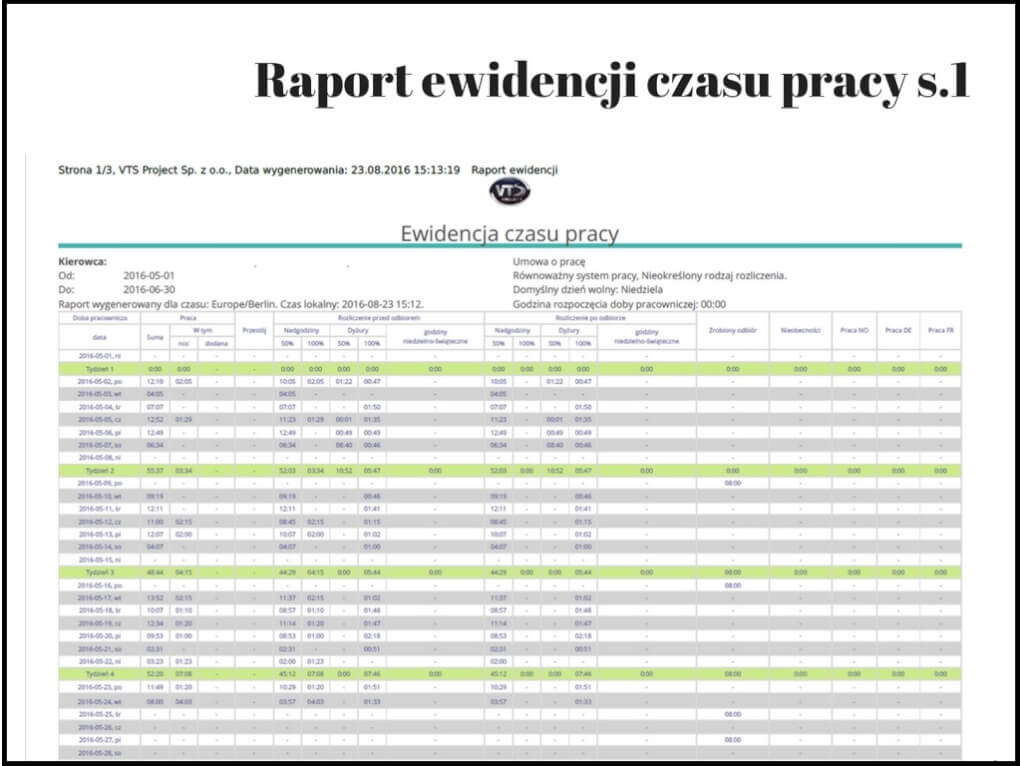
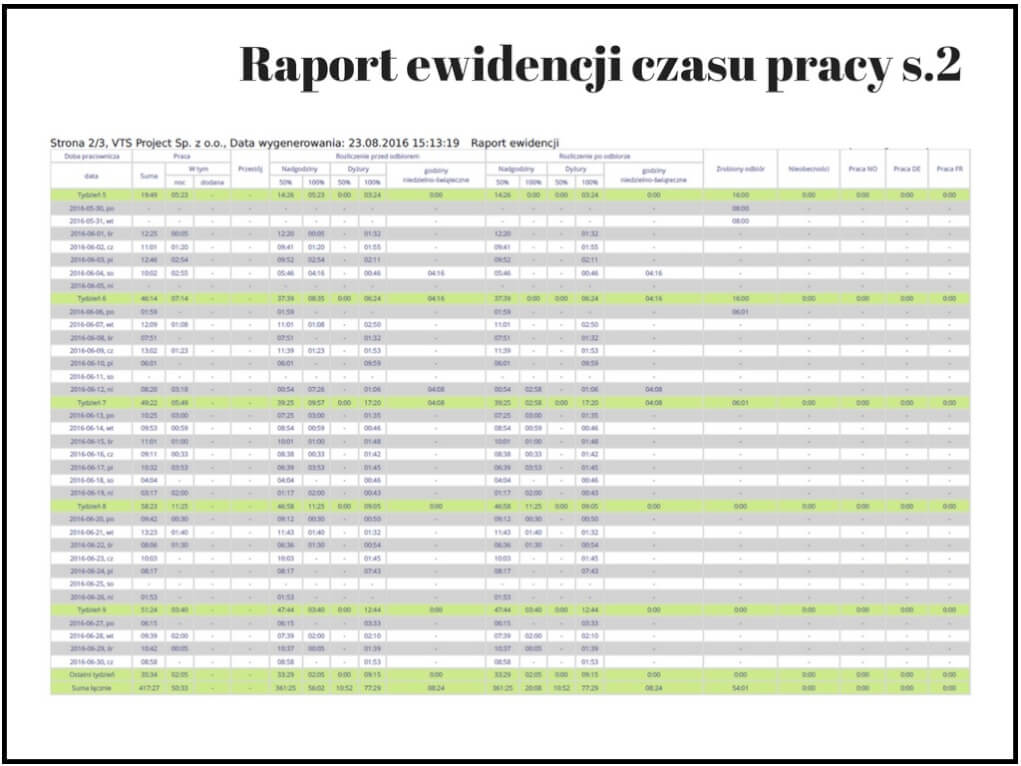
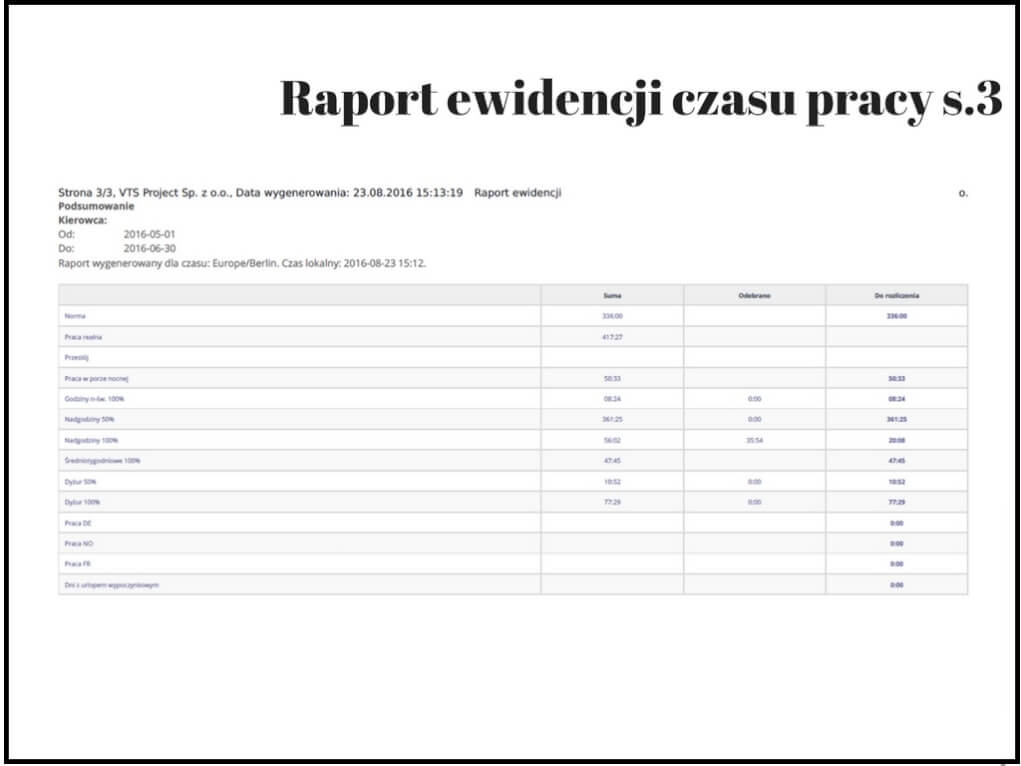
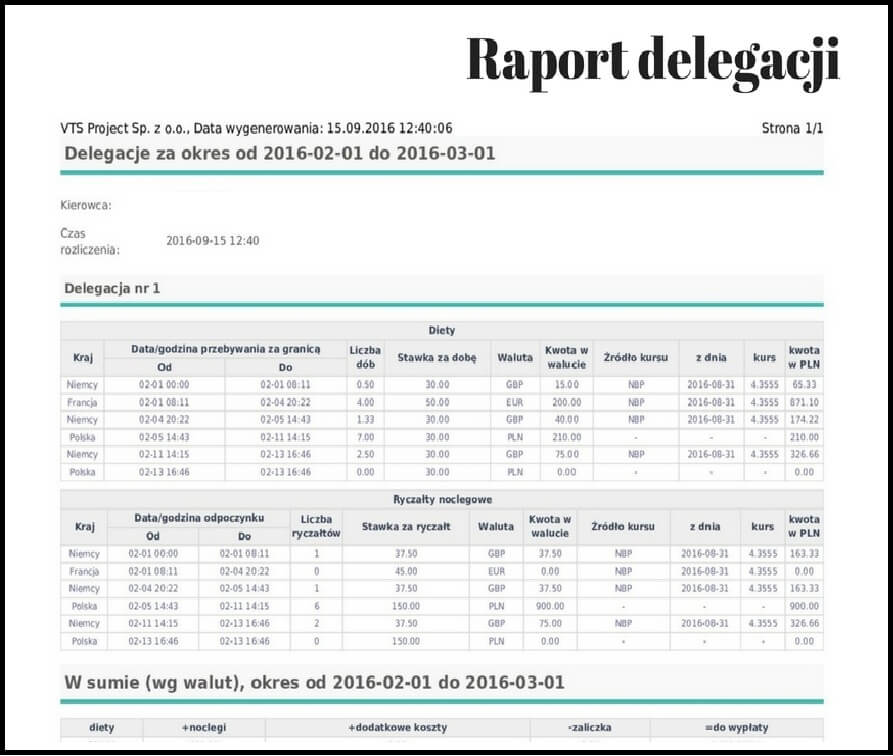
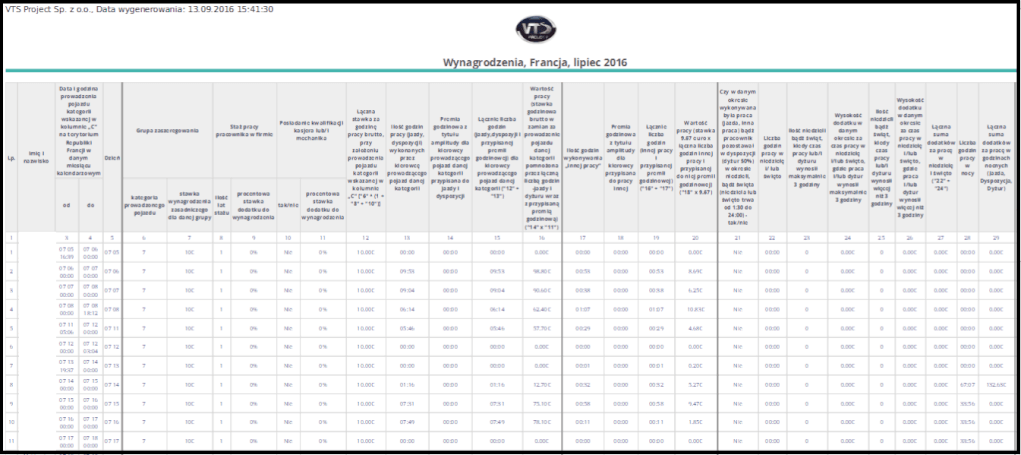
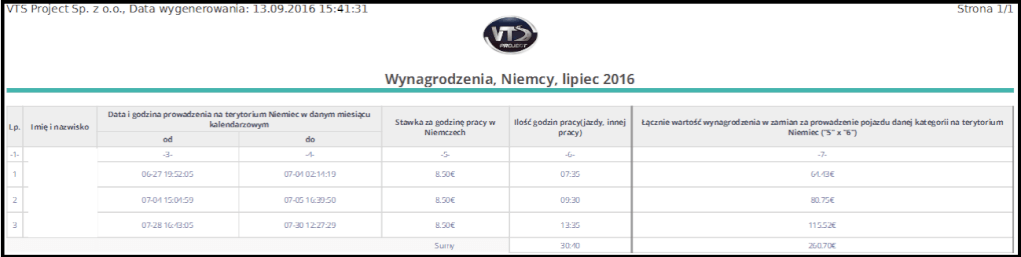
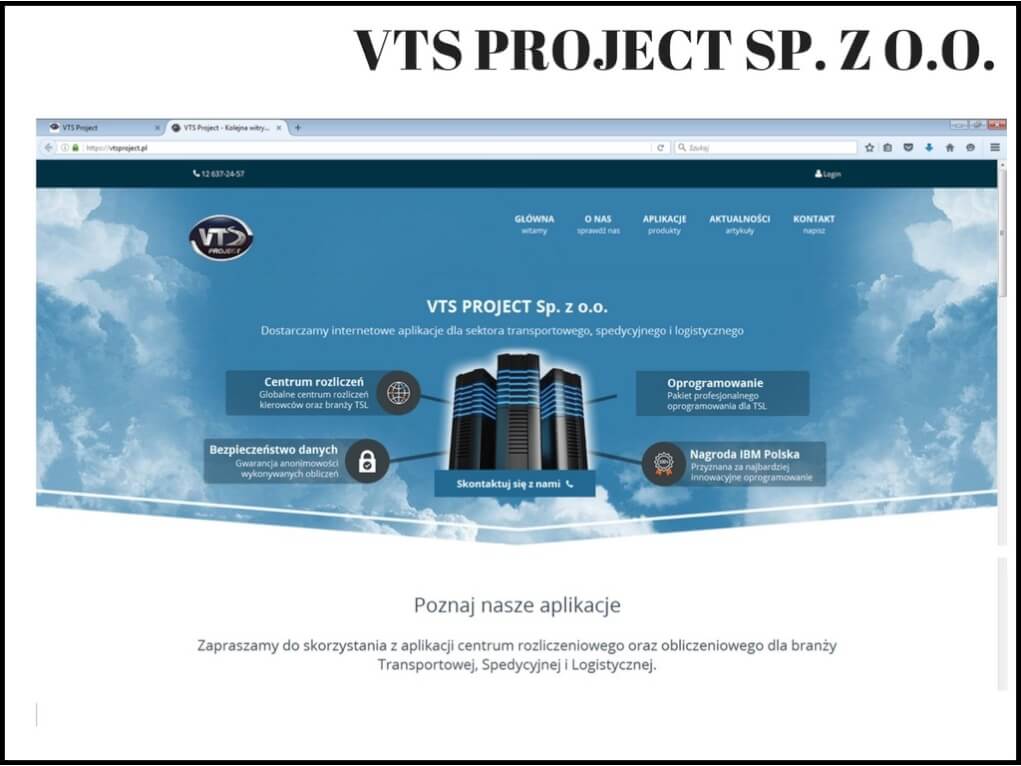
Poniżej przedstawiamy Państwu print screeny z autorskiego oprogramowania Kancelarii Prawnej Viggen sp.j. – VTS Project sp. z o.o., wyspecjalizowanego do wyliczania płac minimalnych w poszczególnych krajach:
 

widok-modulu-logowania

1

panel-logowania

2
informacje-z-plikow-ddd_23

raport-naruszen

screen_2

5-jpg

porownanie-plikow_2

1-delegowanie

2-delegowanie

3-delegowanie

4-delegowanie

5-delegowanie

6-delegowanie

6

raport_1

raport_2

raport_3

raport-delegacji

widok-modulu-raportow-wynagrodzen

raport-wynagrodzen-francja

raport-wynagrodzen-niemcy

podpis_dyplom

dyplom

 na-koniec


Niniejszy dokument podlega ochronie prawnej na mocy ustawy o prawie autorskim i prawach pokrewnych (ustawa z dnia 4 lutego 1994 r., Dz. U. 06.90.631 z późn. zm.).

Zmiana wzoru świadectwa pracy od 1 stycznia 2017 r.

Z dniem 1 stycznia 2017 r. zmianie uległy zasady wydawania świadectwa pracy po ustaniu stosunku pracy z dotychczas zatrudnionym pracownikiem. Wprowadzone zostało jednocześnie nowe rozporządzenie Ministra Rodziny, Pracy i Polityki Społecznej z 30 grudnia 2016 r. w sprawie świadectwa pracy, w którym można znaleźć pomocniczy wzór nowego świadectwa pracy. Przedmiotowa zmiana jest bardzo istotna zarówno z punktu widzenia pracownika, jak i pracodawcy, w którego obowiązku pozostaje wydawanie tychże świadectw z należytą dbałością o jego zakres oraz terminowe wydanie.

Na mocy §2 nowego rozporządzenia wprowadzone zostały zmiany w zakresie treści świadectwa pracy, które polegają na:

– wprowadzeniu niniejszym przepisem katalogu wszystkich informacji, jakie powinny znaleźć się w wystawionym pracownikowi świadectwie pracy;

– uzupełnienie katalogu tych informacji o informacje odnośnie do wykorzystanego urlopu ojcowskiego i podstawy prawnej jego udzielania;

– uzupełnienie katalogu tych informacji o informacje odnośnie do wykorzystanego urlopu rodzicielskiego i podstawy prawnej jego udzielenia. Kolejny pracodawca musi, więc posiadać informację, czy pracownik ma wciąż uprawnienie do wykorzystania tego urlopu czy nie;

– uzupełnienie informacji o wykorzystanym przez pracownika urlopie wychowawczym o informacje dotyczące podstawy prawnej, na podstawie której urlop ten był wykorzystany. Kolejny pracodawca musi, więc mieć informację, czy pracownik wciąż ma uprawnienie do wykorzystania urlopu wychowawczego;

– wskazanie terminu, w którym pracownik może żądać zamieszczenia w świadectwie pracy informacji o wysokości i składnikach jego wynagrodzenia oraz uzyskanych kwalifikacjach;

– określeniu treści pouczenia jakie pracodawca zamieszcza w świadectwie pracy dotyczące prawa pracownika wystąpienia o sprostowanie świadectwa pracy.

W dalszym uregulowaniu (§3 – §5) nowego rozporządzenia określony został sposób i tryb wydawania przedmiotowego świadectwa pracy. Przede wszystkim należy mieć na uwadze, iż pracodawca zobowiązany jest do wydania świadectwa pracy niezwłocznie, jeżeli nie zamierza zatrudnić pracownika w terminie 7 dni od ustania stosunku pracy. W przypadku zatrudnienia pracownika w terminie 7 dni zobowiązany jest wydać pracownikowi świadectwo pracy jedynie na jego wniosek złożony w postaci papierowej lub elektronicznej. Świadectwo pracy dotyczy okresu zatrudnienia, za które dotychczas nie wydano świadectwa pracy. Pamiętać należy, iż wydanie przedmiotowego świadectwa pracy może być uzależnione od uprzedniego rozliczenia się pracownika z pracodawcą. Świadectwo może zostać wydane bezpośrednio pracownikowi, albo osobie przez niego upoważnionej. W §5 uregulowana została kwestia dotycząca wydania świadectwa pracy w razie śmierci pracownika. Nowe rozporządzenie wskazuje krąg osób, które w takim przypadku mają prawo wystąpić o wydanie świadectwa pracy, wzorowanego na kręgu osób na które przechodzą prawa majątkowe ze stosunku pracy po śmierci pracownika (art. 631§ 2 Kodeksu pracy)

Zmiany w zakresie sposobu i trybu prostowania i uzupełniania świadectwa pracy polegają na określeniu terminu na uzupełnienie świadectwa pracy o informacje wymagane (3 dni od dnia przedłożenia przez pracownika świadectwa pracy), określenie terminu na przedłożenie przez pracownika świadectwa pracy do uzupełnienia na wezwanie pracodawcy w przypadku, o którym mowa w § 9 ust. 2 rozporządzenia (3 dni od uprawomocnienia się wyroku sądowego, a w razie niedotrzymania tego terminu – w ciągu 3 dni od otrzymania wezwania pracodawcy) oraz terminu na uzupełnienie przedłożonego przez pracownika świadectwa (3 dni od przedłożenia go przez pracownika).

W związku z powyższym informujemy, iż pracodawca wydający świadectwo pracy począwszy od dnia 1 stycznia 2017 r. obowiązany jest sporządzić je zgodnie z przepisami nowego rozporządzenia. Natomiast do końca 2016 r. świadectwo pracy powinno być wystawione według dotychczasowych zasad.


Poniżej wzór obecnie obowiązującego świadectwa pracy

WZÓR

……………………
(miejscowość i data)

……………………………………
(pracodawca oraz jego siedziba
lub miejsce zamieszkania)

……………………………………
(numer REGON-PKD)

ŚWIADECTWO PRACY

1. Stwierdza się, że ……………………… imię /imiona/ i nazwisko pracownika ………………………………………………

imiona rodziców ………………………………………………………………………………………………………………..

urodzony …………………………………… data urodzenia …………………………………………………………………………

był zatrudniony ………………………………pracodawca…………………………………………………………………………….

………………………………………………………………………………………………………………………………………………………

w okresie od ……………………… do …………………… w wymiarze …………………….…………………………….

w okresie od ……………………… do …………………… w wymiarze …………………….…………………………….

w okresie od ……………………… do …………………… w wymiarze …………………….…………………………….

2. W okresie zatrudnienia pracownik wykonywał pracę …………………………………………………………………..
……………………………………
rodzaj wykonywanej pracy lub zajmowane stanowiska lub pełnione funkcje …………………………..

3. Stosunek pracy ustał w wyniku:

a) rozwiązania …………………………………tryb i podstawa prawna rozwiązania stosunku pracy ……………………………………..

b) wygaśnięcia ……………………………podstawa prawna wygaśnięcia stosunku pracy ………………………………………………..

4. Został zastosowany skrócony okres wypowiedzenia umowy o pracę na podstawie art. 36¹ § 1 Kodeksu pracy ……………………………… okres, o który został skrócony okres wypowiedzenia, uprawniający do odszkodowania ……………………

5. W okresie zatrudnienia pracownik:

1) wykorzystał urlop wypoczynkowy w wymiarze …………………………….(urlop wypoczynkowy wykorzystany w roku kalendarzowym, w którym ustał stosunek pracy) …………………….

w tym ………………………………………(urlop wypoczynkowy wykorzystany na podstawie art. 167² Kodeksu pracy w roku kalendarzowym, w którym ustał stosunek pracy)

2) korzystał z urlopu bezpłatnego ………………………………………………(okres trwania urlopu bezpłatnego i podstawa prawna jego udzielenia)

3) wykorzystał urlop ojcowski w wymiarze …………………………..……… w ………………….……. częściach

4) wykorzystał urlop rodzicielski udzielony na podstawie ……………(podstawa prawna udzielenia urlopu) …….

w wymiarze …………………  w ……………… częściach, w tym na podstawie art. 182¹c § 3 Kodeksu pracy

w ………………….. częściach.

5) wykorzystał urlop wychowawczy udzielony na podstawie ……………… (podstawa prawna udzielenia urlopu) ………

w wymiarze …………………………..………

w okresie (okresach) ………………………………………………..…………….. w …………………… częściach

6) korzystał z ochrony stosunku pracy, o której mowa w art. 1868 § 1 pkt 2 Kodeksu pracy, w okresie (okresach) …………………………………………………………….

7) wykorzystał zwolnienie od pracy przewidziane w art. 188 Kodeksu pracy ..…………………… (liczba dni lub godzin zwolnienia wykorzystanego w roku kalendarzowym, w którym ustał stosunek pracy) ………………………

8) był niezdolny do pracy przez okres ………………dni (liczba dni, za które pracownik otrzymał wynagrodzenie, zgodnie z art. 92 Kodeksu pracy, w roku kalendarzowym, w którym ustał stosunek pracy)  …………

9) …………(dni, za które pracownik nie zachował prawa do wynagrodzenia, przypadające w okresie od dnia 1 stycznia 2003 r. do dnia 31 grudnia 2003 r., zgodnie z art. 92 § 1¹ Kodeksu pracy obowiązującym w tym okresie) ……

10) odbył służbę wojskową w okresie ……………………………(okres odbywania czynnej służby wojskowej lub jej form zastępczych)  …….

11) wykonywał pracę w szczególnych warunkach lub w szczególnym charakterze ……………………………. …………………………… (okresy wykonywania pracy oraz jej rodzaj i zajmowane stanowiska) …………………………….

12) wykorzystał dodatkowy urlop albo inne uprawnienia lub świadczenia przewidziane przepisami prawa pracy …………………………………………………………………………………………………………………………………….

13) ……………………………………… (okresy nieskładkowe, przypadające w okresie zatrudnienia wskazanym w ust. 1, uwzględniane przy ustalaniu prawa do emerytury lub renty) ………………………

6. Informacja o zajęciu wynagrodzenia: …………………………………………………(oznaczenie komornika i numer sprawy egzekucyjnej) …………………. ………………(wysokość potrąconych kwot) ……………………………

7. Informacje uzupełniające ………………………………………………………………….…………………………………………. …………………………………………………………………………………………………………………………………………………

………….………..………………….
podpis pracodawcy lub osoby
reprezentującej pracodawcę albo
osoby upoważnionej do składania
oświadczeń w imieniu pracodawcy

POUCZENIE

Pracownik może w ciągu 7 dni od otrzymania świadectwa pracy wystąpić do pracodawcy z wnioskiem o sprostowanie tego świadectwa. W razie nieuwzględnienia wniosku pracownikowi przysługuje, w ciągu 7 dni od otrzymania zawiadomienia o odmowie sprostowania świadectwa pracy, prawo wystąpienia z żądaniem sprostowania świadectwa pracy do Sądu Rejonowego – Sądu Pracy w ……………………………………………………………………………………………..……………………………………………………

(podstawa prawna – art. 97 § 2¹ Kodeksu pracy)


Podstawa prawna:

– Rozporządzenie Ministra Rodziny, Pracy i Polityki Społecznej z 30 grudnia 2016 r. w sprawie świadectwa pracy (Dz.U. z 2016 r. Poz. 2292)

– Załącznik do rozporządzenia Ministra Rodziny, Pracy i Polityki Społecznej z 30 grudnia 2016 r. w sprawie świadectwa pracy (Dz.U. z 2016 r. Poz. 2292)


Informację przygotowała: Anna Nieć-Mrzygłód

Kancelaria Prawna Viggen sp.j.

Od 350-2000 zł wzrośnie koszt oskładkowania kierowcy za pracę w Niemczech po orzeczeniu TK

3

Autor publikacji: Mariusz Miąsko Prezes Kancelarii Prawnej Viggen sp.j.

 
I. WSTĘP – TROCHĘ NA TEMAT WYPOWIEDZI „EKSPERTÓW”

        Zagadnienie wzrostu kosztów wynagrodzenia kierowców po orzeczeniu TK w sprawie ryczałtów noclegowych, wydaje się ze wszech miar poważne i godne mądrego potraktowania, a zwłaszcza obiektywnego wyliczenia oraz racjonalnej, merytorycznej dyskusji. Tymczasem czytając niektóre wpisy ekspertów na forach internetowych, odnoszę wrażenie, że przynajmniej niektóre wypowiedzi zakrawają na groteskę i próbują sugerować, że temat nie jest, aż tak ważny lub że skutki nie będą, aż tak dotkliwe itp. Po ostatniej mojej publikacji poświęconej przedmiotowemu zagadnieniu, pojawiły się wpisy (przeciwko tezie o wzroście kosztów ubruttowienia wynagrodzenia po orzeczeniu TK), że przecież drobnymi zabiegami w regulaminie można dokonać takich zmian, iż nie wzrosną miesięczne koszty ubruttowienia wynagrodzenia kierowców. Otóż nie, w mojej ocenie nie można żadnymi drobnymi lub nawet poważnymi zmianami w regulaminie zniwelować 100% niekorzystnych skutków orzeczenia TK. Wykażę to poniżej matematycznie.

II. O ILE WZROŚNIE SZACUNKOWY KOSZT UBRUTTOWIENIA WYNAGRODZENIA PO ORZECZENIU TK?

         Najprościej byłoby powiedzieć, że różnie w różnych firmach – co jest prawdą. Są też takie firmy, w których w ogóle nie wzrośnie i są też firmy w przypadku niektórych kierowców nie wzrośnie koszt ubruttowienia wynagrodzenia. Uśredniając jednak, najprościej byłoby powiedzieć, że wzrost kosztów na terenie Niemiec może wynosić od ponad 300 zł per kierowca do nawet kilku tysięcy per kierowca. Wszytko zależy od kilku czynników, opisanych szczegółowo poniżej. Jednocześnie od razu zaznaczam, że będę Państwu bardzo wdzięczny za każdą merytoryczną sugestię i wskazanie ewentualnej niedoskonałości w wykonanych przeze mnie obliczeniach, ponieważ jak wiadomo, ideał nie istnieje, ale warto do niego zmierzać.

         Bardzo liczne telefony pracodawców nie tylko z całego kraju, ale Europy wskazują, że branża transportowa (głównie księgowi i kadrowe) słusznie czuje się bardzo zaniepokojona tematyką wzrostu kosztów ubruttowienia wynagrodzenia kierowców, po ostatnim orzeczeniu TK w sprawie wypłaty ryczałtów noclegowych. Sygnalizowałem przedmiotowe zagadnienie już w poprzednich publikacjach, a w niniejszym opracowaniu postaram się wyjaśnić przedmiotowe zagadnienie w ujęciu matematycznym.

III. ZAŁOŻENIA DLA DALSZYCH WYLICZEŃ

         W wyliczeniu przyjęto następujące założenia:

– wynagrodzenie 2000 zł brutto,

(przyjęte założenie odpowiada wymiarowi płacy minimalnej w Polsce obowiązującej od 1 stycznia 2017 r. Do obliczeń uznana została taka wartość, ponieważ z obserwacji poczynionych w kilkuset firmach transportowych, wymiar wynagrodzenia zasadniczego nie przekracza, co do zasady 2000 zł brutto lub w minimalny sposób przekracza tę wartość, więc kwota ta stanowi wygodną i miarodajną podstawę do obliczeń);

– wymiar pracy 168 godzin za styczeń,

(w poszczególnych miesiącach wymiar normy pracy jest zmienny, więc obliczenia w tych miesiącach mogą generować różnice względem wyliczenia za styczeń, ale będą to bardzo niewielkie rozbieżności);

– cały wymiar pracy zrealizowano na terenie Niemiec,

(przyjęcie takiego założenia, co do zasady nie ma większego znaczenia, ponieważ przyjęcie częściowej pracy na terenie Niemiec generowałoby proporcjonalnie inne wyniki dla pracy w innych krajach. Przyjęcie rozliczenia wyłącznie dla Niemiec pozwala na uzyskanie „czystego” i pewnego wyniku orientacyjnego. W kolejnym opracowaniu wykażemy natomiast, o ile wzrosną koszty wynagrodzenia we Francji – będzie to ciekawa obserwacja, ponieważ dopłaty na terenie Francji będą, co do zasady wyższe);

– kurs przyjęty – 4,30 zł,

(jest to średni, zaokrąglony kurs za ostatni kwartał, a więc jest względnie miarodajny dla obliczeń);

– wymiar płacy minimalnej w Niemczech to 8,84 euro,

(wymiar taki obowiązuje od 1 stycznia 2017 r.);

– zakładana w styczniu ilość 22 dni pracy (22 diety),

(w praktyce może ich oczywiście być mniej lub nieco więcej, ale powyższe uśrednienie odpowiada częstemu schematowi występującemu w transporcie, więc jest względnie miarodajne);

– zakłada się w symulacji także, że w okresie tym (w styczniu) wystąpią dwa wyjazdy do Niemiec i dwa powroty do kraju,

(oczywiście może w praktyce wystąpić większa lub mniejsza ilość wyjazdów i powrotów, co dość znacząco wpłynie na obliczenia)

Dla porządku nadmienić należy, że wyliczenia mogą być w niektórych przypadkach zaokrąglane np. do złotówek, ponieważ dla wykazania tendencji wzrostu kosztów, wykazanie wartości, co do groszy nie ma większego znaczenia.

IV. CO PO ORZECZENIU TK MOŻNA WLICZYĆ NA POCZET PŁACY MINIMALNEJ PRACOWNIKA DELEGOWANEGO?

         W pierwszej kolejności należy ustalić minimalny wymiar płacy, którą polski pracodawca musi wypłacić pracownikowi za pracę na terenie Niemiec.

Mnożymy 8,84 euro x 168h = 1485,12 euro. Musimy, więc w styczniu wypłacić kierowcy za pracę na terenie Niemiec minimum 1485,12 euro x 4,30 zł = 6386,02 zł brutto.

Taką też kwotę będziemy musieli teraz „uzupełnić” różnymi składnikami. Składniki te mogą być różne, ponieważ prawo Unii Europejskiej pozwala uzupełnić płacę minimalną pracowników delegowanych składnikami, takimi jak np. diety, ryczałty, stałe premie. Jednocześnie prawo UE nie pozwala, aby tymi składnikami były premie w kwotach niestałych, niektóre część diet, dodatki za godziny nadliczbowe, dyżury, pracę w godzinach nocnych i wiele innych.

Oczywiste jest, że żaden pracodawca nie będzie zainteresowany wliczeniem w poczet płacy minimalnej pracowników delegowanych premii, ponieważ podlegają one pełnemu oskładkowaniu, a więc zwiększają koszt brutto wynagrodzenia u pracodawcy.

Do płacy minimalnej nie można od 1 stycznia 2017 roku zaliczyć ryczałtów noclegowych zagranicznych. Można zaliczyć natomiast ryczałty noclegowe krajowe. W telegraficznym skrócie wyjaśnić w tym miejscu należy, iż kwestia zaliczenia i wypłaty ryczałtów noclegowych nie podlega dyskusji, ponieważ TK w uzasadnieniu orzeczenia wprost uznał za niekonstytucyjny ten przepis, który stanowił, iż kierowcy są w podróży służbowej w zakresie ryczałtów noclegowych. Mało tego, TK w uzasadnieniu powtórzył, iż zgadza się ze stanowiskami Sądu Najwyższego z 1998, 2008 i 2013 roku, iż kierowcy, co do zasady nie przebywają w podróży służbowej. Dla porządku przypomnieć należy pewną chronologię zdarzeń. Otóż począwszy od roku 1998 Sąd Najwyższy prezentował w kolejnych orzeczeniach stanowisko (np.: w orzeczeniu z 2008 r.), iż kierowca, co do zasady nie przebywał w podróży służbowej. Takie uzasadnienia orzeczeń SN (iż kierowca nie jest w podróży służbowej), stanowiły dla ZUS i US podstawę do domagania się do przewoźników oskładkowania świadczeń wypłaconych z tytułu ryczałtów noclegowych (a także diet). Dlatego też w 2009 roku ustawodawca staraniami strony społecznej (głównie za sprawą OZPTD i ZMPD), procedował nowelizację Ustawy o czasie pracy kierowców i dodał art. 21a, na podstawie którego w związku z art. 2 pkt. 7 UoCzPK wynikało, iż od 2010 r kierowcy z jednej strony przebywają w podróży służbowej a z drugiej strony bezsporne stało się, iż: „kierowcy w podróży służbowej przysługują należności na pokrycie kosztów związanych z wykonywaniem tego zadania służbowego, ustalane na zasadach określonych w przepisach art. 775 § 3-5 ustawy z dnia 26 czerwca 1974 r. – Kodeks pracy”. Dzięki powyższym uregulowaniom ZUS i US, przestały domagać się oskładkowania świadczeń z tytułu między innymi ryczałtów noclegowych. Niestety, TK uznał art. 21a za niekonstytucyjny a więc niejako wróciliśmy do punktu wyjścia sprzed 2010 roku, gdy jedynym źródłem oceny, czy kierowcy są w podróży służbowej były orzeczenia SN (z 1998r. i 2008r.), z których uzasadnień wprost wynika, iż kierowcy nie przebywają w podróży służbowej. Mało tego, od tamtej pory „przybyło” kolejne orzeczenie SN z 10 września 2013r., w którego uzasadnieniu po raz trzeci powtórzono, że (do 2010 roku), kierowcy nie przebywali w podróży służbowej. Tak więc obecnie, po orzeczeniu TK, mamy sytuację nie tylko taką samą jak przed 2010 rokiem, ale nawet znacznie gorszą. Dlatego gorszą, że dodatkowo TK wyraził w uzasadnieniu, że podziela pogląd SN w tej kwestii, a ponadto zaznaczył, że w ewentualnie przyszłej nowelizacji UoCzPK należy rozważyć, czy w ogóle w trakcie wykonywania zadania przewozowego kierowca może przebywać w podróży służbowej w zakresie ryczałtów noclegowych (sugerując „między wierszami”, że nie może). Do 2010 roku urzędnicy ZUS i US mogli przynajmniej ewentualnie domniemywać, że kierowcy w zakresie ryczałtów noclegowych być może przebywają w podróży służbowej, natomiast po uzasadnieniu orzeczenia TK, w ogóle nie ma wątpliwości, że kierowcy w tym zakresie (ryczałtów noclegowych), w podróży służbowej nie są…i najprawdopodobniej nie będą mogli być także w przyszłości.   

Nie ma zupełnie znaczenia, że nadal obowiązują inne przepisy, na podstawie których kierowcy pozostają w podróży służbowej, ponieważ chodzi o to, że w pewnym zakresie (diety) kierowca przebywa w podróży służbowej, natomiast w innym zakresie (ryczałty za noclegi międzynarodowe) kierowca nie znajduje się w podróży służbowej. Może się to wydawać absurdalne, ale tak właśnie TK orzekł (zgodnie z treścią skargi wnioskodawcy TLP). Jako ciekawostkę powiem, że gdy wyjaśniałem przedmiotowe zagadnienie naszym programistom tworzącym nasze oprogramowanie VTS rozliczające płace międzynarodowe kierowców, najpierw przez kilka minut nie dowierzali, a później przez 15 minut szczerze się śmiali, ciągle nie mogąc uwierzyć, jak można było wydać taki wyrok i jak można było złożyć taką skargę do TK, która nie dość, że ograniczyła rentowność polskich firm transportowych, to na dodatek stwierdza, że można być w podróży służbowej w kraju, ale nie jest się w niej poza granicami kraju – zakrawa to na żart lub pokraczność intelektualną, ale takie właśnie jest to orzeczenie. Tak na regulacje prawne w branży TSL, reagują ludzie postronni – co jest bardzo symptomatyczne. Wracając do meritum, pracodawcom opłaca  się „uzupełnić” płacę minimalną (6 386,02 zł brutto) pracowników delegowanych do Niemiec – płacą zasadniczą/minimalną polską (2000 zł brutto) oraz dietami (podwyższonymi w regulaminach do 49 euro i pomniejszonymi o minimalny niemiecki wymiar socjalny) i…tyle. Brak bowiem innych niż diety składników zwolnionych z oskładkowania, które jednocześnie, zgodnie z prawem UE, wolno byłoby zaliczyć na poczet płacy minimalnej pracownika delegowanego.

         Dla jasności, wobec najróżniejszych opinii wyjaśnię tylko, iż w mojej ocenie nie ma możliwości wprowadzenia i wypłacania ryczałtów noclegowych na poziomie wewnątrzzakładowych źródeł prawa pracy. Determinuje to kilka przesłanek. Po pierwsze nie można na gruncie aktu niższego rangą (np.: zapisy umowy lub regulaminu wynagradzania), ustanawiać obowiązywania instytucji prawnych, które nie mają własnego umocowania ustawowego w KP lub UoCzPK lub które zostały uznane za niekonstytucyjne orzeczeniem TK. Mało tego TK wyraźnie wskazał w uzasadnieniu, że ewentualna przyszła nowelizacja prawa pracy kierowców, nie może dopuszczać jednoczesnego wykonywania zadania transportowego i podróży służbowej w zakresie ryczałtów noclegowych. Zagadnienie to dokładniej zostanie opisane w glosie do orzeczenia TK. Tak dokładnie rozumieją orzeczenie TK sądy pracy, które tylko dlatego oddalają powództwa kierowców po orzeczeniu TK, iż oceniają, że kierowcy w zakresie ryczałtów noclegowych międzynarodowych nie są w podróży służbowej. W opozycji do logiki stoi stanowisko, prezentowane przez niektórych komentatorów, iż na potrzeby procesów sądowych, kierowcy nie są w podróży służbowej, ale na potrzeby wypłaty płacy minimalnej pracowników delegowanych za granice to jednak ci sami kierowcy są w podróży służbowej i ryczałty noclegowe wypłacać nadal można. Takie rozumowanie wydaje się wręcz absurdalne. Nie da się „zjeść ciastka i mieć ciastko”.

Absurd totalny. Nasi prawnicy reprezentowali klientów w ponad 1000 rozprawach z zakresu prawa pracy w obszarze ryczałtów noclegowych i co jak co, ale sposób interpretacji sądów w tym obrębie to znamy jak mało kto. Oczywiście, każdy na własną odpowiedzialność może nadal wypłacać ryczałty noclegowe, ale zdecydowanie odradzam.

Gdyby nawet jakikolwiek pracodawca uregulował w wewnątrzzakładowych źródłach prawa, iż będzie wypłacał ryczałty noclegowe, to pomimo użytej nazwy „ryczałt noclegowy”, nie stałby się on ryczałtem noclegowym, lecz ewentualnie świadczeniem nienależnym, które nie nosi konstytutywnych atrybutów świadczeń związanych z podróżą służbową (bo tak orzekł TK). W sensie formalnym, takie świadczenie byłoby rodzajem premii, która oczywiście musiałaby zostać ubruttowiona. Dowodów na taki punkt widzenia, ze strony organów kontrolnych jest, aż nadto i w poprzedniej publikacji przedstawiłem już wykaz sygnatur, w których US i ZUS, podzielały ten (logiczny skądinąd) pogląd. Stanowczo odradzam taką moim zdaniem nieprawidłową i bardzo ryzykowną metodykę działania(!)

V. STANOWISKO ZUS

         W tym miejscu odniosę się jeszcze do jednej kwestii, otóż nie ma znaczenia, jakie stanowisko zajmie na poziomie ogółu ZUS, ponieważ niepodważalne jest finalnie, że ZUS nie ma uprawnień do oceny, czy przedmiotowy składnik należy oskładkować, czy też nie, skoro składnik ten na mocy orzeczenia TK, w ogóle nie jest świadczeniem związanym z podróżą służbową. ZUS może, co najwyżej wypowiedzieć się na ewentualność, czy należy oskładkować ryczałt noclegowy, ale nie na okoliczność, czy można zwolnić z oskładkowania „coś”, co nie jest ryczałtem noclegowym, na mocy orzeczenia TK. W innym przypadku ZUS musiałby wstąpić w rolę ustawodawcy i wypowiadać się w sposób sprzeczny z treścią ustawy (KP). To w mojej ocenie zamyka przestrzeń do dywagacji w tym kierunku. Jest to oczywiście bardzo niekorzystna interpretacja dla pracodawców, ale trzeba sobie mówić prawdę taka jaka ona jest. Jest ona bardzo niekorzystna dla nas i dla naszych klientów – czyli dla wszystkich tych podmiotów, które realnie każdego miesiąca muszą wyliczyć wynagrodzenie i uzbierać „kupkę” „tanich” środków finansowych na wynagrodzenie kierowców.

VI. WYLICZENIE WZROSTU KOSZTU PŁACY

         Tak, więc na poczet płacy minimalnej w Niemczech należy „uzbierać” następujące składniki:

6386,02 zł brutto (minimum, które należy zapłacić za pracę w Niemczech) – 2000 zł brutto (minimum, które należy zapłacić za płacę w Polsce) = 4386,02 zł (kwota „brakująca”, którą należy „uzbierać z innych składników).

Kwotę tą można oczywiście uzupełnić częścią diet. W tym celu należy w wewnątrzzakładowych źródłach prawa pracy podwyższyć wymiar diet (ponieważ większość firm na obniżony wymiar do 30 zł) do 49 euro (maximum na Niemcy).

Ile zatem możemy „uzbierać” z diet? Zakładamy, iż występują dwa rodzaje diet, czyli: diety w Niemczech plus diety polskie za czas dojazdów do granicy niemieckiej i za czas powrotów od granicy niemieckiej do siedziby przedsiębiorstwa.

Tak więc: 18 diet po 49 euro plus 2 diety 24,50 euro i 2 diety 15 zł.
Daje nam to: 931 euro oraz 30 zł (z tym, że pod uwagę bierzemy jedynie diety niemieckie, ponieważ krajowe w tak niskiej wartości muszą/mogą zostać realnie skonsumowane przez pracownika, a zgodnie z prawem Unii Europejskiej, na poczet płacy minimalnej nie można zaliczyć świadczeń pokrywających pasywa, a jedynie świadczenia podnoszące aktywa pracownika. Zaliczenie tych diet jest na tyle wątpliwe, że aż realnie nieopłacalne w kontekście wysokich kar finansowych).

Jednak na poczet płacy minimalnej w Niemczech (6386,02 zł brutto) oczywiście nie można zaliczyć łącznej sumy diet w Niemczech, ponieważ od wartości tej należy odliczyć zgodnie z prawem niemieckim minimum socjalne.

W tej sytuacji od kwoty 931 euro odejmujemy pełne minimum socjalne: 241 euro za cały miesiąc (liczone obecnie w ujęciu dziennym zawsze jako 1:30 zgodzie z wytycznymi niemieckiego Ministerstwa Pracy, o czym pisaliśmy już we wcześniejszej publikacji http://jazdaprawna.pl/2016/12/16/zasady-wynagradzania-pracownika-delegowanego-do-niemiec-po-1-stycznia-2017-r/ ). Należy, więc wykonać operację odejmowania: 931 euro – 241 euro (odjąłem całe 241 euro, ponieważ w symulacji kierowca pracuje wyłącznie na terenie Niemiec) = 690 euro.

Przeliczając to na PLN: 690 euro x 4,30 zł co daje zaledwie 2 967 zł netto/brutto.

Tak więc od kwoty 6386,02 zł brutto odjęliśmy najpierw 2000 zł brutto, co dało nam 4 386,02 zł, a następnie odejmujemy od tej kwoty 2967 zł netto/brutto (z tytułu maksymalnej sumy diet w Niemczech), co dało nam kwotę „niedopłaty” (kwotę brakującą, którą nadal trzeba uzupełnić jakimś składnikiem) w wymiarze, aż 1419,02 zł brutto. Taką więc kwotę należy dopłacić składnikami wyłącznie ubruttowionymi, ponieważ „skonsumowane” zostały już wszystkie składniki zwolnione z oskładkowania (części diet).

VII. MIESIĘCZNY WZROST KOSZTU ZATRUDNIENIA PRACOWNIKA – DWA WYMIARY KOSZTÓW

I teraz najciekawsze.

To jak wysoka będzie dopłata do ubruttowienia zależy, (jak już wspomniałem), po pierwsze od już „zastanej” w danym przedsiębiorstwie wysokości wynagrodzenia zasadniczego, ilości i długości podróży służbowych, ale także (między innymi) od wymiaru wynagrodzenia netto, które „na rękę” chce otrzymać kierowca.

Poniżej poczynię wyliczenia według dwóch minimalistycznych założeń, w których:

a) kierowca chce otrzymać 6386,02 zł brutto (mniej nie może, ponieważ wartość ta stanowi minimum płacowe w Niemczech),
b) w drugim wariancie, kierowca chce otrzymać „na rękę” 6386,02 zł, czyli netto.

Jak już ustaliliśmy wcześniej, do założonej wartości 6386,02 zł z płacy zasadniczej i diet „zabrakło” kwoty 1419,02 zł (świadomie na chwilę nie określam, czy jest to wartość netto czy brutto, ponieważ samo w sobie określenie „brutto” może być mylące, ponieważ de facto mamy dwa rodzaje typy ubruttowienia – to które mówiąc kolokwialnie „niby” ponosi pracownik, ale finalnie i tak płaci je pracodawca i to, które formalnie i realnie ponosi pracodawca).

Najpierw wariant a).

         Gdybyśmy umówili się z kierowcą, że otrzyma on łącznie 6386,02 zł brutto (czyli płacę minimalną w Niemczech), to wówczas dopłata będzie niższa, a to dlatego, że wymiar ubruttowienia spoczywającego formalnie po stronie pracownika, (ale realnie wypłacanego przez pracodawcę), jest niższy i sumarycznie od kwoty 1419,02 zł brutto wynosi 1055,27 zł. Dlatego też wymiar ubruttowienia od kwoty 1419,02 zł wyniesie 363,75 zł, (przy założeniu, iż umówimy się z kierowcą, że za pracę na terenie Niemiec otrzyma brutto nie więcej niż 6386,02 zł).

Tak, więc w pierwszym wariancie a) realne wynagrodzenie miesięcznie kierowcy wzrośnie o około 363,75 zł.

Teraz wariant b).

W tym wariancie założyliśmy, że kierowca zarobi 6 386,02 zł netto („na rękę”). Należy założyć, że w praktyce także należy „uzupełnić” płacę o 1419,02 zł, ale w tym przypadku stanowi ona wartość netto dla kierowcy (czyli wartość, na którą kierowca się umówił, iż otrzyma ją do ręki od pracodawcy). Jeśli, więc przyjmiemy, że kwota 1419,02 zł jest kwotą netto (do wypłaty dla pracownika) – to oznacza, że faktyczny koszt ubruttowienia wyniósł, aż 2 343,37 zł brutto, co oznacza, że ubruttowienie tego pracownika, z którym umówiliśmy się na wypłatę płacy netto (na rękę) 6386,02 zł netto wzrośnie realnie dla pracodawcy, aż o 924,35 zł.

Reasumując:

a) jeśli kierowca miałby otrzymać wynagrodzenie za pracę w Niemczech w wymiarze 6386.02 zł netto (na rękę) wówczas pracodawca musi dopłacić aktualnie kwotę 924,35 zł,

b) jeśli kierowca miałby otrzymać wynagrodzenie za pracę w Niemczech w wymiarze 6386,02 zł brutto (z czego część została uzupełniona dietami) wówczas pracodawca musi dopłacić aktualnie kwotę 363,75 zł.

Oczywiście, w przypadku wynagrodzenia netto wyższego niż 6386,02 zł – ubruttowienie będzie odpowiednio jeszcze bardziej wzrastało.

Np. przy wynagrodzeniu:

– 7 000 zł netto – wzrost kosztu miesięcznego wynagrodzenia 1 kierowcy o około: 1374, 38 zł (dodatkowy koszt ubruttowienia miesięcznego wynagrodzenia),

– 8 000 zł netto – wzrost kosztu miesięcznego wynagrodzenia 1 kierowcy o około: 2107,28 zł (dodatkowy koszt ubruttowienia miesięcznego wynagrodzenia).

         Warto poczynić powyższe symulacje wzrostu wynagrodzenia, ponieważ jak pokazuje doświadczenie naszej Agencji Pracy Tymczasowej (ITEA Serwis Sp. zo.o. Sp. Kom. – grupa kapitałowa Kancelarii Prawnej Viggen Sp.j., http://aptserwis.pl/), kierowcy, którzy zgłaszają się do nas w poszukiwaniu pracy oczekują bardzo różnego wynagrodzenia w zależności od miejsca zamieszkania. Na podstawie naszych doświadczeń można z pewnym uśrednieniem przyjąć, iż co do zasady kierowcy ze wchodu Polski (np.: okolice Lublina) oczekują wynagrodzenia „do ręki” w okolicach 5 000 zł netto. Kierowcy z centralnej polski oczekują wynagrodzenia „do ręki” na poziomie, co do zasady nie niższym niż 6500 zł netto. Kierowcy z zachodniej Polski oczekują wynagrodzenia, co do zasady na poziomie nie niższym niż 7000 zł netto, ale bardzo często także na poziomie 8000 zł netto (do ręki). Oznacza to w praktyce, że o ile eliminacja ryczałtów noclegowych w firmach wschodniej Polski będzie generowała relatywnie nieduży wzrost kosztów ubruttowienia, o tyle w innych częściach kraju sytuacja ta diametralnie podroży koszty świadczenia transportu i zmniejszy rentowność przedsiębiorców.

Nie jestem pewien, czy w naszym kraju są tacy pracodawcy, którzy nagle będą w stanie ponieść koszt wzrostu oskładkowania wynagrodzenia o średni 1000 zł miesięcznie per kierowca…    

VIII. PODSUMOWANIE

         Szanowni Państwo, oczywiście nie jest moją rolą za wszelką cenę kogokolwiek przekonywać do naszych racji, ponieważ tak obiektywnie to ilość klientów, których obsługuje KPV z kraju i zagranicy jest taka, że zmuszeni jesteśmy dokonywać wyboru klientów do obsługi i w krótkiej perspektywie nie ma możliwości, abyśmy przyjęli wszystkich zainteresowanych. Niemniej jednak, gdy czytam czasami jakieś teorie „rodem z piekła”, to zwyczajnie nie mogę przejść obok tego bez zainteresowania, ponieważ mam świadomość, że jeśli „dziś” nie zareaguję to „jutro” przedsiębiorcy korzystający z tych „mądrości” internetowych ekspertów, trafią do nas do postępowań procesowych i będzie to tylko kwestią czasu.

Jeśli wyliczenia, które Państwu powyżej zaprezentowałem nie są wystarczająco przekonywujące i czytelne, to proszę zaufać kilku faktom:

– KPV rozlicza kierowców i innych pracowników delegowanych, a następnie skutecznie broni własnych racji przed organami kontrolnymi i sądami pracy, więc nasze rozważania mają jak najbardziej wymiar praktyczny,

– KPV od 16 lat zajmuje się prawem transportowym oraz prawem pracy i ubezpieczeń społecznych,

– KPV zatrudnia grupę wyśmienitych 20 prawników (w tym radców i adwokatów) oraz grupę znakomitych kadrowych,

– połowa prawników prawa materialnego KPV (włącznie ze mną) jest kadrowymi po oficjalnych kursach dla kadrowych, którzy dosłownie każdego dnia realizują rozliczenia kierowców i tworzą regulaminy, więc posiadają największe wśród prawników doświadczenie teoretyczne i praktyczne w Polsce. W mojej ocenie czytając różnorodne publikacje, różnych prawników, nie kadząc przesadnie naszym pracownikom uważam, iż z całą pewnością mamy najlepszych prawników prawa pracy i ubezpieczeń społecznych w branży TSL,

– tylko w tej chwili prowadzimy ponad 300 procesów reprezentując pracodawców transportowych w niemalże wszystkich sądach pracy w kraju, więc naprawdę wiemy, które teorie i konstrukcje prawne można obronić, a które są tylko mrzonką teoretyków, którzy nigdy nie prowadzili jakiegokolwiek procesu sądowego,

– jesteśmy prekursorami w s z y s t k i c h aktualnie przyjętych jako wzorcowe sposobów rozliczania płacy minimalnej: w Niemczech, Francji, Włoszech i dosłownie wszystkie nasze prognozy oraz metody wyliczenia okazały się finalnie słuszne i zostały ostatecznie potwierdzone przez ministerstwa Niemiec, Francji i Włoch,

– zagadnienie ryczałtów noclegowych było przedmiotem mojej pracy naukowej na Katedrze Prawa Pracy Uniwersytetu Jagielońskiego pod przewodem prof. dr. hab. A. Świątkowskiego, co powoduje, że finalnie nasz zespół prawny posiada ogromną widzę w przedmiotowej materii,

– prawnicy KPV są współtwórcami jedynego oprogramowania p r a w n e g o (VTS) służącego do wyliczania ewidencji, delegacji, wynagrodzeń, płac minimalnych zagranicznych, oskładkowania, raportowania u przedstawicieli zagranicznych itp. Przygotowanie własnego autorskiego oprogramowania, wymagało ogromnej wiedzy i zrozumienia procesów prawnych i kosztowych, na poziomie nieosiągalnym dla zespołu, który nie musiał zmierzyć się w praktyce z tym zagadnieniem. Nie sztuką jest teoretyzować, tylko sztuką jest poukładać wszystkie te procesy w praktyce w firmie transportowej, wyliczyć i zrobić z tego biznes! I to właśnie potrafimy zrobić za pomocą programu VTS (http://vtsproject.pl/)

IX. ROZWIĄZANIA:

         Istnieje kilka możliwych rozwiązań przedmiotowego zagadnienia. Po pierwsze należy zwiększyć wymiar diety. Po drugie można zmienić formę zatrudnienia i nadal wypłacać legalnie zarówno diety, jak i ryczałty noclegowe – przy czym – uwaga nie można tego zrobić na „zwykłej” umowie zlecenie lub o dzieło. Zagadnienie jest dużo bardziej złożone – ale skuteczne i bardzo opłacalne ekonomiczne oraz popularne u naszych klientów. Można też podjąć pewne środki na poziomie Rządu Polskiego i taką propozycję skierowała już Kancelaria Prawna Viggen Sp.j. wraz ze Stowarzyszeniem Uczestników Rynku Komunikacji Samochodowej i Transportu Drogowego „Najlepsza Droga”, o czym będziemy informować w przyszłości w miarę postępu prac, ale nie należy spodziewać się szybkich sukcesów. 

Osoby zainteresowane podjęciem środków zmniejszających koszty ubruttowienia lub całkowitą eliminacją tych kosztów zapraszamy do kontaktu.


W przedmiotowej sprawie można kontaktować się z przedstawicielami Kancelarii Prawnej Viggen sp.j. pod numerami:  można kontaktować się pod numerami: (12) 637 24 57, 509 982 577, 502 189 280, 606 589 800, 519 140 984.


Więcej o orzecznictwie TK ws. ryczałtów noclegowych przeczytają Państwo w publikacjach:

1.http://jazdaprawna.pl/2016/11/26/25155/

2.http://jazdaprawna.pl/2016/12/06/orzeczenie-tk-w-sprawie-ryczaltow-noclegowych-wywola-zapasc-ekonomiczna-branzy-transportowej/

3.http://jazdaprawna.pl/2016/12/22/polski-transport-na-skraju-przepasci-po-uzasadnienie-orzeczenia-tk-ws-ryczaltow-noclegowych/

4.http://jazdaprawna.pl/2016/12/30/wyrok-trybunalu-konstytucyjnego-z-dn-24-listopada-br-ws-ryczaltow-za-noclegi-opublikowany/

5.http://jazdaprawna.pl/2017/01/02/uwaga-to-powinienes-wiedziec-po-publikacji-orzeczenia-tk-ws-ryczaltow-noclegowych/

6.http://jazdaprawna.pl/2017/01/16/o-ile-wzrosnie-oskladkowanie-wynagrodzenia-kierowcy-we-francji-po-orzeczeniu-tk-ws-ryczaltow-noclegowych/


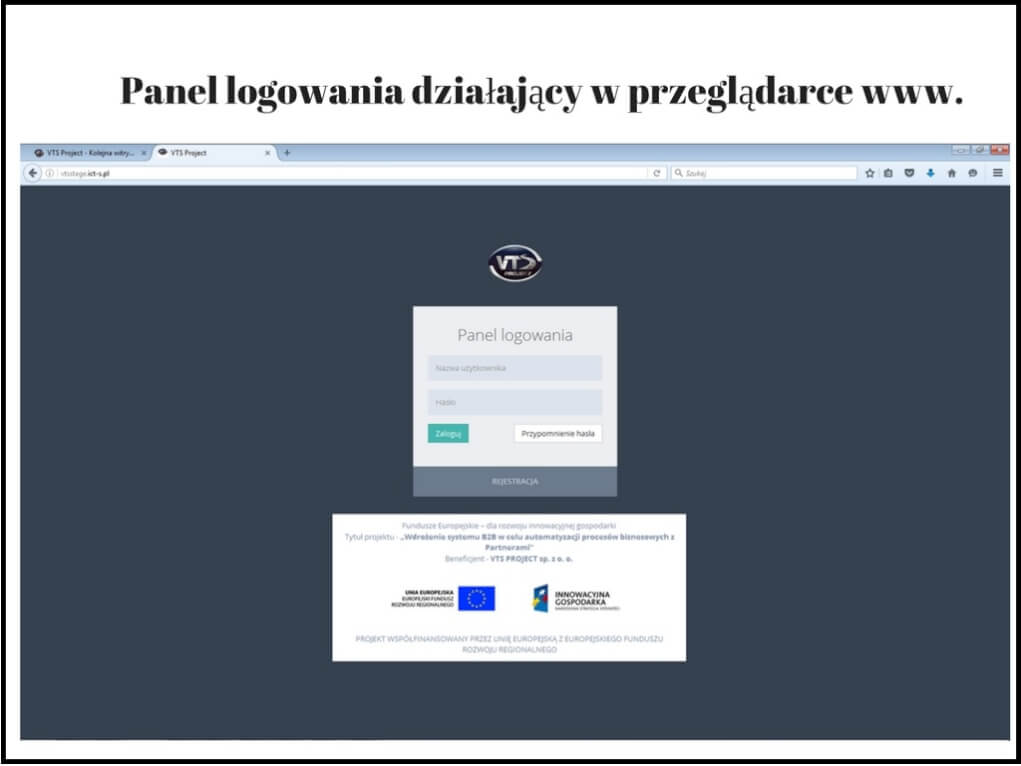
Poniżej przedstawiamy Państwu print screeny z autorskiego oprogramowania Kancelarii Prawnej Viggen sp.j. – VTS Project sp. z o.o., wyspecjalizowanego do wyliczania płac minimalnych w poszczególnych krajach:
 

widok-modulu-logowania

1

panel-logowania

2
informacje-z-plikow-ddd_23

raport-naruszen

screen_2

5-jpg

porownanie-plikow_2

1-delegowanie

2-delegowanie

3-delegowanie

4-delegowanie

5-delegowanie

6-delegowanie

6

raport_1

raport_2

raport_3

raport-delegacji

widok-modulu-raportow-wynagrodzen

raport-wynagrodzen-francja

raport-wynagrodzen-niemcy

podpis_dyplom

dyplom

 na-koniec


Niniejszy dokument podlega ochronie prawnej na mocy ustawy o prawie autorskim i prawach pokrewnych (ustawa z dnia 4 lutego 1994 r., Dz. U. 06.90.631 z późn. zm.).
Płaca minimalna w Austrii

W związku z wprowadzeniem kwoty wynagrodzenia minimalnego w Austrii należy przedstawić najważniejsze zagadnienia związane z przedmiotową materią. Na początku właściwym jest wskazać, że co do zasady obowiązek zapewnienia stosownego wynagrodzenia, odpowiadającego w swojej wysokości płacy minimalnej dla pracowników z innych krajów Unii Europejskiej, istniał już w przeszłości, natomiast od 1 stycznia uległ rozszerzeniu, po wprowadzeniu do porządku normatywnego ustawy Bundesgesetz, mit dem ein Gesetz zur Bekämpfung von Lohn- und Sozialdumping- (Lohn und Sozialdumping-Bekämpfungsgesetz – LSD-BG). Zwanej ustawą o przeciwdziałaniu mobbingowi socjalnemu (dalej u.p.m.s.). Rozszerzyła ona odpowiedzialność na branżę transportową (przepisy ogólne ust.5. Pkt. 7 u.p.m.s., z wyjątkiem przewozów tranzytowych) oraz zobligowała delegującego do przestrzegania postanowień układów zbiorowych pracy (sekcja 1. § 3 ust. 1). W ramach branży transportowej omawianym układem zbiorowym pracy będzie Kollektivvertrag für das Güterbeförderungsgewerbe, dostępny na stronie internetowej: https://www.wko.at/Content.Node/branchen/ooe/TransportVerkehr/Gueterbefoerderungsgewerbe/KV-Text-Arbeiter-506-2017.pdf

Komentowany akt normatywny zakłada konieczność uprzedniego dokonania zgłoszenia delegowanego pracownika. Odpowiedni formularz składany jest, co do zasady na tydzień przed rozpoczęciem operacji delegowania. Inaczej sprawa się ma w stosunku do pracowników mobilnych. Formularz, który jest dostępny również w języku polskim na stronie internetowej https://www3.formularservice.gv.at/formularserver/user/formular.aspx?pid=cc0245e96e3145f28adeacc34a476f8d&pn=B461f73088ab946fe9bd1d1cce573d81a&lang=pl winien być wtedy wysłany do Austrii za pomocą systemu teleinformatycznego, przed przekroczeniem granicy Austrii w momencie wykonywania przewozu międzynarodowego lub przed przystąpieniem do wykonania kabotażu. Nie ma konieczności, aby formularz zaświadczenia przechowywać w pojeździe, ale zalecam, aby po jego złożeniu za pomocą systemu elektronicznego pracodawca wyposażył zatrudnionego w ten dokument. Jak wspomniano, omawiane regulacje nie dotyczą przewozu tranzytowego, jednakże obejmują zarówno przewóz osób i rzeczy oraz dotyczą pracowników, zleceniobiorców oraz zleceniobiorców posiadających własną działalność gospodarczą, o ile znacząca większość zleceń pochodzi od jednego podmiotu.

Wymagane informacje odnośnie do formularza delegowania

Jak wspomniano, dokument znajduje się w formie elektronicznej i należy go uzupełnić online. Poniżej umieściłem proste wskazówki wypełniania zaświadczenia. Cyfry arabskie odpowiadają numerom rubryk w formularzach.

  1. Dane pracodawcy – należy umieścić tam dane firmy delegującej: jej nazwę, adres, kod pocztowy itd. Warto zwrócić tylko uwagę na fakt, że podać trzeba NIP UE, a więc na przykład PL 123-456-32-18.

  2. Dane osoby uprawnionej do reprezentacji – dane osoby ujawnionej w KRS lub CEIDG. Podmiot ten będzie ponosić odpowiedzialność karną i karnoskarbową za naruszenie austriackich przepisów dotyczących zasad delegowania pracownika. Można dokonać przeniesienia tej odpowiedzialności na inną odpowiednią osobę, sporządzając dla niej pisemne ustanowienie odpowiedzialnego przedstawiciela na podstawie § 24 ust. 1 pkt. 1 u.p.m.s. Takie ustanowienie należy przesłać drogą elektroniczną razem z formularzem ZKO1-A i podpisanym oświadczeniem tej osoby o wyrażeniu zgody na przyjęcie odpowiedzialności ZKO1-Z. Dopiero po wpłynięciu ustanowienia do Centralnej Jednostki Koordynującej nabiera ono ważności.

  3. Osoba uprawniona do kontaktu na podstawie § 23 u.p.m.s.. W tym punkcie należy wpisać dane osoby, której zadania polegać mają na:

    a) przechowywaniu formularza ZKO3 lub formularza zmieniającego dane;

    b) przechowywaniu formularza A1 lub E101;

    c) przechowywania dokumentów potwierdzających legalność zatrudnienia cudzoziemca w kraju pracodawcy, jeżeli delegowany pracownik nie ma obywatelstwa kraju UE, EOG lub Konfederacji Szwajcarskiej – odpisy zezwolenia na pracę, wydane przez Urząd Wojewódzki lub odpisy oświadczeń o powierzeniu pracy, wydane przez odpowiedni Powiatowy Urząd Pracy;

    d) przechowywać dokumenty płacowe i pracownicze osób delegowanych, takie jak:

    – listy płac;

    – potwierdzenie wypłaty wynagrodzenia;

    – ewidencję czasu pracy;

    – dokumentację uzasadniającą przyporządkowanie pracownika do odpowiedniej kategorii według stawek wynagrodzenia obowiązujących w Austrii;

    – umowy o pracę wraz z dokumentem określającym obowiązki stron umowy o pracę.

    e) odbierać korespondencje od podmiotów kontrolujących i udzielać im informacji.

    Powyższe dokumenty powinny być sporządzenie w języku niemieckim. Jedynie umowa o pracę może być w języku niemieckim lub angielskim. Podmiot powinien mieć miejsce zamieszkania w Austrii i powinien być osobą fizyczną. Wyjątkiem jest sektor transportu – pracownicy mobilni – gdzie sam delegowany pracownik ma obowiązek przechowywać dokumentację w kabinie pojazdu i zarazem sam jest osobą uprawnioną do kontaktu. Nie jest przewidziane przez jaki okres należy przechowywać dokumenty, dlatego należy założyć, że dokumenty wskazane w pkt. 3 lit a – c oraz umowę o pracę, kierowca w Austrii powinien mieć zawszę ze sobą, natomiast pozostałe powinny być przechowywane wyłącznie w okresie trwania delegacji i powinny dotyczyć wyłącznie tego czasu. Dlatego też, jeżeli okres delegowania trwa krótko i dotyczy wyłącznie, na przykład, jednego przewozu kabotażowego, to pozostałych dokumentów kierowca mieć przy sobie nie musi, a zatem organy kontrolne zapytają o to bezpośrednio pracodawcę, który będzie musiał się do ów zapytania ustosunkować. Aby jednak uznać za osobę odpowiednią do kontaktów kierowcę, należy w formularzu wpisać jego dane oraz zaznaczyć rubrykę „osoba z kręgu pracowników oddelegowanych do Austrii” .

  4. (Krajowy) zleceniodawca. W tej pozycji należy umieścić informację odnośnie do podmiotu powierzającemu wykonanie usługi. W transporcie będzie to nadawca przewozu. Może on mieć siedzibę w Austrii, ale niekoniecznie. Jeżeli nadawcą będzie podmiot nieaustriacki w rubryce kod pocztowy należy wpisać liczbę 9999, zaś w rubryce adres podać jego rzeczywisty kod pocztowy i adres.

  5. Całkowity okres delegowania. Należy wpisać datę rozpoczęcia i zakończenia delegowania. Może ono trwać od 1 dnia do 24 miesięcy. Jednakże w transporcie, kiedy nie wiadomo kto będzie w przyszłości nadawcą (chyba że mamy stałego kontrahenta), zaleca się sporządzanie nowego zaświadczenia dla każdego kolejnego nowego, nie permanentnego przewozu dla kierowcy, który akurat będzie go wykonywał.

  6. Miejsce wykonywania pracy. Należy podać miejscowość, w której wykonywana jest praca oraz dokładny adres! Wprowadzanie ogólnych danych jak np. „różne budowy w Styrii” lub „4020 Linz” lub „na terenie całej Austrii” jest niedopuszczalne! Również niedopuszczalne jest załączanie wykazów z nazwami miejsc wykonywania pracy – takie dane są nieważne! Istnieje możliwość, aby w przypadku wykonywania prac dla tego samego zleceniodawcy przez tych samych pracowników wskazać do maksymalnie 5 miejscowości (miejsc) wykonywania pracy (w tym celu należy kliknąć przycisk ”dodaj miejsce”). Niedopuszczalne jest zgłoszenie stanu osobowego np. w liczbie 30 robotników na pięciu budowach na okres 12 miesięcy i wysyłanie ich w zależności od potrzeby do danego miejsca pracy. W przypadku kierowców, powinno się wpisać adres załadunku lub rozładunku, a w wypadku przewozów kabotażowych – obydwa miejsca.

  7. Informacja dotycząca miejsca obowiązkowego przechowywania dokumentacji o dokonaniu zgłoszenia pracowników oraz dokumentacji płacowej zgodnie z § 19 ust. 3 pkt. 9 u.p.m.s. W tym polu należy wskazać, gdzie i u kogo obowiązkowo znajduje się dokumentacja zgłoszeniowo – płacowa, którą należy udostępniać do wglądu odpowiednim organom. Dokumentacja ta musi być w całości przechowywana w jednym miejscu, przechowywanie jej części w różnych miejscach jest niedopuszczalne! Jak stanowi § 21 ust. 1 u.p.m.s. wymieniona dokumentacja ma zasadniczo zawsze znajdować się w miejscu pracy/aktualnego wykonywania pracy, aby można ją było w każdym czasie udostępnić właściwym organom; osobą, która ma ją przechowywać jest osoba wskazana w punkcie 3, należąca do kręgu oddelegowanych pracowników. W drodze odstępstwa od tej zasady w treści § 21 ust. 1 cytowanej ustawy wskazano alternatywne opcje przechowywania tej dokumentacji, które wymienione są w formularzu zgłoszenia. Jeżeli zatem delegowanie dotyczy pracownika branży transportowej należy zaznaczyć rubrykę „u osoby wskazanej w pkt. 3”. Kierowca bowiem będzie przechowywał dokumenty, o których mowa w pkt 3 in fine tejże pracy.

  8. Dane pracownika delegowanego do Austrii. W rubryce „Numer ubezpieczenia społecznego” dla pracowników posiadających obywatelstwo polskie należy wpisać nr PESEL. Dla obcokrajowców wskazane jest podać numer NUSP – jest to numer ubezpieczenia społecznego płatnika, który nadaje mu ZUS w drodze decyzji. Kolejną informacją jest podanie stanowiska pracy delegowanego, zgodne z Kollektivvertrag für das Güterbeförderungsgewerbe. W wypadku kierowców powinno się napisać, czy prowadzą pojazd pow. 3,5 tony DMC, ile pojazd ma osi i jaki jest ich staż pracy na tym stanowisku. Na podstawie tych informacji można ustalić wynagrodzenie pracownika. Ciekawymi informacjami, który należy podać jest hipotetyczny czas zakończenia umowy o prace. Tutaj można umieścić dowolną datę w przyszłości, o ile umowę zawarto na czas nieokreślony. Podobnie, specyfice transportu nie odpowiadają pytania o godziny zakończeni i rozpoczęcia pracy w danej dobie – tutaj również proszę wpisywać dowolne informacje.

  9. Wynagrodzenie w euro, przysługujące na podstawie prawa austriackiego. W tym fragmencie należy wskazać odpowiednią stawkę wynagrodzenia. W dalszej części pracy określę zasady ustalania jej wysokości. Sugeruję również uznać, że będzie to stawka godzinowa. W rubryce „początek pracy u zagranicznego pracodawcy” należy wpisać datę rozpoczęcia pracy u podmiotu delegującego, a więc u podmiotu polskiego.

  10. Rubryka 10 jest uzupełniana, o ile posiada się jakieś zastrzeżenia. Można tu jednak wpisać (po niemiecku) sposób zaliczania diet i ryczałtów na poczet płacy austriackiej itd.

  11. Zezwolenie na zatrudnienie pracownika w kraju, w którym pracodawca ma swoją siedzibę (tylko dla obywateli państw trzecich). W tym punkcie podać trzeba dane wyłącznie, jeśli pracownikiem delegowanym jest osoba nieposiadająca obywatelstwa krajów UE, EOG lub Konfederacji Szwajcarskiej. Wymagane informacje dotyczą odpowiedniego organu wydającego zezwolenie o pracę lub oświadczenie o powierzeniu pracy, daty trwania i serię odpowiednich dokumentów, okres ważności, datę wystawienia oraz koniecznym jest także wpisanie słowa „tak” w rubryce „Zezwolenie na pobyt w państwie siedziby”.

  12. Zezwolenie na pobyt pracownika w kraju, w którym pracodawca ma swoją siedzibę (tylko dla obywateli państw trzecich). W tym punkcie należy podać dane dokumentu stanowiącego podstawę dla pobytu w Polsce osoby nieposiadającej obywatelstwa krajów UE, EOG lub Konfederacji Szwajcarskiej. Będą to, więc informacje związane z wizą pracownika – najczęściej D05 lub D06.

Należy mieć nadzieję, że wzór omawianego zaświadczenia ulegnie zmianie i zostanie on dostosowany do branży transportowej poprzez wyeliminowanie adresu miejsca wykonywania pracy.

Warunki pracy i wynagrodzenia

obowiązujące na podstawie Kollektivvertrag für das Güterbeförderungsgewerbe.

Poniżaj znajdują się wypunktowane najważniejsze informacje dotyczące kierowców, których źródłem jest austriacki układ zbiorowy pracy dla branży transportowej:

  1. Pod pojęciem czas pracy rozumiemy czas jazdy, czas innej pracy i czas pozostawania w dyspozycji. Za czas pracy przysługuje pracownikowi wynagrodzenie na poziomie indywidualnie ustalonym;

  2. Dodatek do wynagrodzenia, w zamian za prace w godzinach nadliczbowych wynosi 50% stawki wynagrodzenia zasadniczego danego pracownika, za każdą przepracowaną w tej porze godzinę. Praca w godzinach nadliczbowych to praca przekraczająca normy dziennego oraz tygodniowego czasu pracy (pow. 10, 12 lub 40 godzin);

  3. Pora nocna to czas pomiędzy godzinami 00:00 a 04:00. Za ten czas specjalny dodatek do wynagrodzenia pracownikowi nie przysługuje:

  4. Za czas pracy w godzinach nadliczbowych, będących jednocześnie godzinami pracy w święta lub w niedzielę, pracownikowi przysługuje dodatek do wynagrodzenia w wysokości 100% jego normalnej stawki godzinowej, za każda godzinę pracy wykonaną w tym czasie;

  5. Zabronione jest wykonywanie pracy w niedzielę i święta (dni wolne od pracy). Świętami w Austrii są następujące dni:

    – 1 stycznia,

    – 6 stycznia,

    – Poniedziałek Wielkanocny,

    – 1 maja,

    – Dzień Wniebowstąpienia,

    – Zielone Świątki,

    – Boże Ciało,

    – 15 sierpnia,

    – 26 października,

    – 8 grudnia,

    – 25 grudnia,

    – 26 grudnia.

  6. Wykonywanie pracy w dniu 24 grudnia i 31 grudnia jest dozwolone, ale pracownikowi przysługuje wynagrodzenia, za każdą godziną pracy wykonywaną po godzinie 12:00, powiększone o dodatek w wysokości 50 % jego normalnego wynagrodzenia;

  7. Pracownikowi, który posiada minimum rok stażu pracy u danego przedsiębiorcy, 1 czerwca przysługuje dodatek do wynagrodzenia – dodatek wakacyjny, w wysokości 20% jego normalnej pensji tygodniowej;

  8. Pracownikowi, który posiada minimum rok stażu pracy u danego przedsiębiorcy, 1 grudnia przysługuje dodatek do wynagrodzenia – dodatek świąteczny, w wysokości 20% jego normalnej pensji tygodniowej;

  9. Wynagrodzenie zasadnicze wypłacane jest, o ile porozumienie stron nie stanowi inaczej, do końca miesiąca, w którym świadczona była praca. Inne świadczenia wypłacane są do końca miesiąca następującego po miesiącu, za który świadczenia te przysługują;

  10. Wynagrodzenie kierowcy za czas towarzyszenia pojazdowi na promie i w trakcie przejazdu koleją wynosi wyłącznie 50% normalnej stawki wynagrodzenia za każdą godzinę;

  11. Licząc staż pracy kierowcy u danego przedsiębiorcy sumujemy wszystkie okresy zatrudnienia na rzecz danego podmiotu, chyba że przerwa pomiędzy nimi przekracza 4 miesiące;

  12. Dobowa maksymalna kwota zwrotów kosztów wyżywienia kierowcy, w trakcie wykonywania podróży służbowej, wynosi 26,40 euro. W sytuacji podróży służbowej trwającej dłużej niż 3 godziny pracownikowi należy się zwrot kosztów wyżywienia w wysokości 1/12 dobowej stawki, za każdą rozpoczęta godzinę pracy;

  13. Zwrot kosztów noclegu wynosi 15,00 euro za nocleg, o ile kabina została wyposażona w odpowiednie miejsce do spania. W razie braku odpowiedniego miejsca do spania kierowcy należy się zwrot kosztów w wysokości ujętej w rachunku za hotel;

  14. Na poczet wynagrodzenia zasadniczego kierowcy, przysługującego mu w zamian za pracę na terytorium Austrii, można zaliczyć dzienną kwotę diety przewyższającą w swojej wysokości iloczyn godzin pracy na terytorium Austrii w danej dobie i sumę 1/12 kwoty 26,40 euro. Możliwe jest również zaliczenie kwoty ryczałty noclegowego, o ile przekracza 15 euro za nocleg;

  15. Normalne godziny pracy to czas pomiędzy godziną 20:00 a 05:00;

  16. Tydzień pracy w Austrii składa się z 40 godzin, natomiast miesiąc z 173 godziny;

  17. Wynagrodzenie za godzinę pracy brutto w zamian za prace w Austrii przedstawia się następująco:

Kategoria

zaszeregowania

1. Pracownicy

fizyczni i kierowcy pojazdów o DMC do 3,5 tony

2. Kierowcy pojazdów

o DMC pow.

3,5 tony. Pojazd posiada do 3 osi.

3. Kierowcy pojazdów

o DMC pow. 3,5 tony. Pojazd posiada więcej niż 3 osie.

4. Kierowcy pociągów drogowych, pojazdów przegubowych i dźwigów samobieżnych.

5a.

Kierowcy posiadający uprawnieni i przewożący towary niebezpieczne oraz kierowcy dźwigów o udźwigu pow. 10 ton.

5b.

Osoby posiadające szczególne uprawnienia wynikające z układu zbiorowego pracy

Staż pracy

u

danego

przedsiębiorcy

Do 5 lat

8,49

8,69

8,81

8,91

9,12

9,12

Pow. 5 do 10 lat

8,69

8,91

9,01

9,12

9,4

9,4

Pow. 10 do 15 lat

8,91

9,12

9,26

9,4

9,61

9,61

Pow. 15 do 20 lat

9,12

9,4

9,52

9,61

9,83

9,83

Pow. 20 lat

9,35

9,61

9,74

9,83

10,05

10,05

Kategoria zaszeregowania

6.1

Kierowcy zawodowi posiadający staż pracy, doświadczenie i którzy zdali egzamin zawodowy.

Pojazd pow. 3,5 tony DMC, do 3 osi.

6.2

Kierowcy zawodowi posiadający staż pracy, doświadczenie i którzy zdali egzamin zawodowy. Pojazd pow. 3,5 tony DMC, pow. 3 osi.

6.3

Kierowcy zawodowi posiadający staż pracy, doświadczenie i którzy zdali egzamin zawodowy.

Kierowcy pociągów drogowych i pojazdów przegubowych.

7.

Kierowcy pojazdów dostarczających do stacji paliw paliwa i gazy.

Staż pracy

Do 5 lat

8,91

9,17

9,4

9,61

Pow. 5 do 10 lat

9,12

9,35

9,61

9,83

Pow. 10 do 15 lat

9,4

9,61

9,83

10,07

Pow. 15 do 20 lat

9,61

9,85

10,07

10,29

Pow. 20 lat

9,83

10,05

10,29

1.10.1950

W sytuacji pojawienia się dodatkowych informacji, zostanie przygotowany kolejny dokument analizujący.


Piotr Potocki

Kancelaria Prawna Viggen sp.j.


Stan prawny na 03.01.2017 r.


Osoby zainteresowane płacą minimalną w Austrii mogą kontaktować się z przedstawicielami Kancelarii Prawnej Viggen Sp.j. pod numerami:

(12) 637 24 57, 509 982 577, 502 189 280, 606 589 800, 519 140 984.


Niniejszy dokument podlega ochronie prawnej na mocy ustawy o prawie autorskim i prawach pokrewnych (ustawa z dnia 4 lutego 1994 r., Dz. U. 06.90.631 z późn. zm.).

UWAGA! To powinieneś wiedzieć po publikacji Orzeczenia TK ws. ryczałtów noclegowych

Jak już informowaliśmy 30 grudnia 2016 roku, opublikowano wyrok TK odnoszący się do konstytucyjności uregulowań związanych z wypłatą ryczałtów noclegowych. Na internetowej stronie wnioskodawcy skargi konstytucyjnej (TLP) umieszczono informację sugerującą, iż jasne stało się, iż orzeczenie stanowi od tej pory podstawę dla oddalania powództw kierowców.

Należy jednak zaznaczyć, iż najoględniej rzecz ujmując, informacja ta jest nieprecyzyjna. Po pierwsze, sądy nadal będą zasądzać ryczałty noclegowe „krajowe”. Po drugie nadal będą zasądzać ryczałty zapisane w wewnątrzzakładowych źródłach prawa (np.: regulaminach). Jednak, dla każdego pracodawcy transportowego, który przegrał proces i liczy na wznowienie postępowania sądowego o zwrot pierwotnie zasądzonych kierowcom ryczałtów noclegowych, kluczowe jest ustalenie, od którego dokładnie dnia należy obliczyć termin złożenia wniosku do sądu w trybie art. 401 KPC o wznowienie już zakończonego postępowania? Pracodawca ma na to zaledwie 3 miesiące od publikacji wyroku TK (ale nie więcej niż 5 lat od ostatecznego rozstrzygnięcia przez sąd drugiej instancji). Niesłychanie ważne jest, więc ustalenie, czy wniosek należy złożyć w ciągu 3 miesięcy licząc od dnia publikacji wyroku przez sąd czy od dnia publikacji wyroku w Dzienniku Ustaw? Są to bowiem zupełnie inne terminy. Natomiast „przegapienie” terminu 3 miesięcy, bezpowrotnie uniemożliwia odzyskanie pracodawcom (którzy dotychczas przegrali procesy) odzyskanie niesłusznie zasądzonych pieniędzy z tytułu ryczałtów noclegowych.

Sprawa jest bardziej złożona. Wyjaśnienia przedmiotowego zagadnienia podjęła się mec. Natalia Sołtowska, która prowadzi w imieniu Kancelarii Prawnej Viggen Sp.j. znaczną część procesów ryczałtowych. Pani mecenas wyjaśnia, iż: 

“Zgodnie z treścią art. 407 par 2 kodeksu postępowania cywilnego skargę o wznowienie wnosi się w terminie trzech miesięcy od dnia wejścia w życie orzeczenia Trybunału Konstytucyjnego. Rozstrzygając termin do złożenia wniosku o wznowienie postępowania należy zatem ustalić termin wejścia w życie wyroku TK – termin ten określa art. 190 Konstytucji RP.
Co prawda, art. 190 ust. 2 Konstytucji stanowi o „niezwłocznym ogłoszeniu” orzeczenia TK w organie urzędowym. Jednakże ogłoszenia w rozumieniu tego przepisu nie należy utożsamiać z wejściem w życie orzeczenia. Ogłoszenie treści rozstrzygnięcia TK w organie urzędowym nie jest bowiem „ogłoszeniem” w rozumieniu ustawy o TK, ani też ogłoszeniem w rozumieniu k.p.c. Ustawa o Trybunale Konstytucyjnym w art. 102 ust. 1 stanowi, iż Trybunał Konstytucyjny orzeczenia ogłasza publicznie, czyli ogłoszenie wyroku w sprawie o sygn. K 11/15 w rozumieniu tego przepisu nastąpiło publicznie na rozprawie w dniu 24 listopada 2016r. Wobec powyższego, ogłoszenie, o którym mowa w art. 190 ust. 2 Konstytucji RP traktować należy jedynie jako urzędową publikację treści orzeczenia, która następuje po ustnym ogłoszeniu treści wyroku. Ponadto należy zwrócić uwagę, że z treści art. 190 ust. 1 Konstytucji wynika, że orzeczenia TK mają moc powszechnie obowiązującą i są ostateczne, a więc jako takie-wiążą sądy. Natomiast art. 190 ust. 4 Konstytucji, który odnosi się do instytucji wznowienia postępowania nie wspomina w ogóle o publikacji orzeczenia. Warto w tym miejscu przytoczyć przedmiotowy przepis: “Orzeczenie Trybunału Konstytucyjnego o niezgodności z Konstytucją, umową międzynarodową lub z ustawą aktu normatywnego, na podstawie którego zostało wydane prawomocne orzeczenie sądowe, ostateczna decyzja administracyjna lub rozstrzygnięcie w innych sprawach, stanowi podstawę do wznowienia postępowania, uchylenia decyzji lub innego rozstrzygnięcia na zasadach i w trybie określonych w przepisach właściwych dla danego postępowania.” Powracając zatem do właściwych przepisów kodeksu postępowania cywilnego regulujących kwestie wznowienia postępowania warto przeanalizować brzmienie zdania drugiego art. 407 § 2, w którym zawarto sformułowanie: „Jeżeli w chwili wydania orzeczenia Trybunału Konstytucyjnego (…)”. Tym samym termin wejścia w życie orzeczenia TK, z którym wiązany jest termin do wznowienia postępowania, w rozumieniu przepisów kodeksu postępowania cywilnego, liczony jest od ustnego ogłoszenia wyroku, a nie od daty jego publikacji w organie urzędowym. Reasumując termin do wznowienia postępowania w oparciu o orzeczenie Trybunału Konstytucyjnego, w którym Trybunał orzekł o niezgodności aktu normatywnego z Konstytucją, ratyfikowaną umową międzynarodową lub z ustawą powinien być liczony od wydania tego orzeczenia. To oznacza, że w sprawach, w których podstawą do wznowienia będzie wyrok TK o sygn. akt K 11/15 powinien być liczony od 24 listopada 2016r. Powyższą argumentuję potwierdza stanowisko KRS, Zgromadzenia Ogólnego SN i Kolegium NSA, które zgodnie utożsamiając moc powszechnie obowiązującą orzeczeń Trybunału Konstytucyjnego od chwili ich wydania”
.

Podobne stanowisko zajęły także niektóre sądy powszechne, orzekając o oddaleniu roszczeń kierowców, już po rozstrzygnięciu TK, ale jeszcze przed publikacją w Dzienniku Ustaw. Można tu przywołać chociażby rozstrzygnięcie z sądu w Zabrzu w sprawie prowadzonej przez Kancelarię Prawną Viggen Sp.j. Oznacza to, że licząc z grubsza pracodawcom upłynęła już 1/3 terminu na zgłoszenie wniosku do sądów o ponowne wznowienie postępowań pozwalających odzyskać należności ryczałtowe wypłacone kierowcom. Należy się więc spieszyć!!!

Ponadto, wbrew pozorom, złożenie wniosku jest czynnością naprawdę trudniejszą niż można się pierwotnie spodziewać. Rzecz w tym, iż występuje kilka grup stanów faktycznych i w każdej z grup, taki wniosek musi wyglądać nieco inaczej. Dodatkowo, zdaniem prawników Kancelarii Prawnej Viggen Sp.j. we wniosku należy podnieść argumenty, które wprost nie wynikają bezpośrednio z samego niezmiernie lakonicznego orzeczenia TK, lecz elementy, które wynikają z kontekstu orzeczenia TK.

Niestety, pochodną publikacji orzeczenia TK w Dzienniku Ustaw, może być niemożliwość zaliczenia „międzynarodowego” ryczałtu noclegowego na poczet płacy minimalnej kierowców delegowanych do pracy w Niemczech, Francji, Włoszech, Austrii, Holandii itp., ponieważ brak jest “łącznika” pomiędzy uregulowaniami UoCzPK a rozporządzeniem MPiPS z 2013 roku, na podstawie którego można byłoby określić stawki ryczałtu noclegowego w taki sposób, aby nie zostały one ocenione jako świadczenia nienależne. Z dokładnie taką samą sytuacją mieliśmy do czynienia przed 2010 rokiem, gdzie także nie obowiązywał art. 21a UoCzPK, przez co brak było przepisu odwołującego się z UoCzPK do art. 77 zn.5 KP a i dalej do rozporządzenia MPiPS określającego zarówno kwoty, jak i zasady wypłaty ryczałtu noclegowego (w § 16).W podobnej samej sytuacji ZUS i US przed 2010 rokiem domagały się oskładkowania świadczeń ryczałtowych, jako świadczeń nienależnie wypłacanych. Oznacza to niemożliwość zaliczenia tego składnika, zwolnionego z oskładkowania, co w przypadku wysokich wynagrodzeń netto znacząco podwyższy wymiar wynagrodzenia brutto, co z kolei w wielu przypadkach zmniejszy konkurencyjność polskich pracodawców. Tak też przedmiotową kwestię widzą sądy pracy oddalające aktualnie powództwa kierowców, twierdząc – iż brak jest aktualnie podstawy prawnej do wypłaty ryczałtów noclegowych. Problem ten dotyczyć będzie wynagrodzeń wypłacanych za styczeń 2017 roku. Na szczęście, jak informuje Mariusz Miąsko – Prezes Kancelarii Prawnej Viggen Sp.j., firmy, które nie będą w stanie udźwignąć wzrostu kosztu wydatków dodatkowego ubruttowienia wynagrodzenia nadal będą miały możliwość legalnej wypłaty ryczałtów noclegowych na „starych” (zwolnionych z oskładkowania) zasadach. Wymaga to jednak pilnych reorganizacji przedsiębiorstwa. Zagadnienie to będzie przedmiotem kolejnych publikacji na naszym portalu. W celu szybszego uzyskania informacji, można kontaktować się pod numerami: (12) 637 24 57, 509 982 577, 502 189 280, 606 589 800, 519 140 984.


Więcej o orzecznictwie TK ws. ryczałtów noclegowych przeczytają Państwo w publikacjach:

1. http://jazdaprawna.pl/2016/11/26/25155/

2. http://jazdaprawna.pl/2016/12/06/orzeczenie-tk-w-sprawie-ryczaltow-noclegowych-wywola-zapasc-ekonomiczna-branzy-transportowej/

3. http://jazdaprawna.pl/2016/12/22/polski-transport-na-skraju-przepasci-po-uzasadnienie-orzeczenia-tk-ws-ryczaltow-noclegowych/

4. http://jazdaprawna.pl/2016/12/30/wyrok-trybunalu-konstytucyjnego-z-dn-24-listopada-br-ws-ryczaltow-za-noclegi-opublikowany/

5. http://jazdaprawna.pl/2017/01/11/o-ile-wzrosna-koszty-wynagrodzenia-firm-transportowych-po-orzeczeniu-tk-ws-ryczaltow-noclegowych/

6. http://jazdaprawna.pl/2017/01/16/o-ile-wzrosnie-oskladkowanie-wynagrodzenia-kierowcy-we-francji-po-orzeczeniu-tk-ws-ryczaltow-noclegowych/

Wyrok Trybunału Konstytucyjnego z dn. 24 listopada br. ws. ryczałtów za noclegi opublikowany!

Jakie mogą być jego konsekwencje dla branży transportowej?
Istnieje jedna konstrukcja prawna, pozwalająca nadal wypłacać ryczałty jako składniki zwolnione z oskładkowania, ale będzie to wymagało dosłownie natychmiastowego działania przedsiębiorców transportowych.


Osoby zainteresowane przedmiotowym rozwiązaniem mogą kontaktować się z przedstawicielami Kancelarii Prawnej Viggen Sp.j. pod numerami: (12) 637 24 57, 509 982 577, 502 189 280, 606 589 800, 519 140 984.


Więcej o orzecznictwie TK ws. ryczałtów noclegowych przeczytają Państwo w publikacjach:

1. http://jazdaprawna.pl/2016/11/26/25155/

2. http://jazdaprawna.pl/2016/12/06/orzeczenie-tk-w-sprawie-ryczaltow-noclegowych-wywola-zapasc-ekonomiczna-branzy-transportowej/

3. http://jazdaprawna.pl/2016/12/22/polski-transport-na-skraju-przepasci-po-uzasadnienie-orzeczenia-tk-ws-ryczaltow-noclegowych/

4. http://jazdaprawna.pl/2017/01/02/uwaga-to-powinienes-wiedziec-po-publikacji-orzeczenia-tk-ws-ryczaltow-noclegowych/

5. http://jazdaprawna.pl/2017/01/11/o-ile-wzrosna-koszty-wynagrodzenia-firm-transportowych-po-orzeczeniu-tk-ws-ryczaltow-noclegowych/

6. http://jazdaprawna.pl/2017/01/16/o-ile-wzrosnie-oskladkowanie-wynagrodzenia-kierowcy-we-francji-po-orzeczeniu-tk-ws-ryczaltow-noclegowych/

Austria wprowadza płacę minimalną od 1 stycznia 2017 r.

W tym zakresie Kancelaria Prawna Viggen sp.j. na początku stycznia poprowadzi szkolenie wyjaśniające w jaki sposób można uniknąć skutków przedmiotowego orzeczenia oraz jak rozliczyć płacę minimalną w Austrii. Szczegóły już wkrótce.
Zapraszamy!


Osoby zainteresowane mogą kontaktować się z przedstawicielami Kancelarii Prawnej Viggen Sp.j. pod numerami:

(12) 637 24 57, 509 982 577, 502 189 280, 606 589 800, 519 140 984.

Zmiany przepisów dotyczących rozkładów jazdy od 1 stycznia 2017 r.

Nowelizacja rozporządzenia ministra infrastruktury wprowadza istotne zmiany w zakresie tworzenia rozkładów jazdy, które mają zawierać dodatkowe informacje na temat tras autobusów. Przedsiębiorcy, którzy będą uruchamiali nowe połączenia albo zmieniali istniejące rozkłady jazdy na liniach regularnych inne niż wykonywane w komunikacji miejskiej będą musieli w projekcie rozkładu określić:

– odległość w kilometrach pomiędzy przystankami,

– długość trasy na obszerze każdego z województw, przez które przebiega linia komunikacyjna – w przypadku międzywojewódzkich przewozów pasażerskich w transporcie drogowym,

– kategorię dróg na poszczególnych odcinkach linii komunikacyjnej.

W związku z powyższym opracowanie projektu będzie wymagało dużo dodatakowej pracy, ponieważ odległości trzeba będzie określić zarówno dla dróg krajowych, wojewódzkich, powiatowych oraz gminnych zgodnie z istniejącym kilometrażem. Dystanse nalezy podawać w kilometrach z dkładnością do 0,1 km. Ponadto należy mieć na względzie, iż plan każdego rozkładu jest weryfikowany, organy zatwierdzające rozkłady będą sprawdzały, czy w sposób poprawny określone zostały:

– odległosci między przystankami i całkowita długość linii,

– czasy jazdy pomiędy przystankami i dla poszczególnych kursów, tzn. czy są realne oraz czy uwzględniają obowiązujące ograniczenia w ruchu drogowym, jak również czas postoju na wsiadanie i wysiadanie pasażerów,

– prędkość techniczną.

Wskazane powyżej dane mają być podawane jedynie w projektach rozkładów, wedle nowelizacji nie ma konieczności udostępniać ich w rozkładach jazdy dostępnych dla pasażerów, widniejących na przystankach i dworcach. Mają one być wyłącznie dla organów, które to udzielają uprawnień do wykonywania przewozów w publicznym transporcie zbiorowym do szczegółowego określenia komu i na jakie dokładnie przewozy zostało udzielone zezwolenie. Jednakże pojawi się jedna zmiana widoczna dla pasażerów. Mianowicie wprowadzone zostały zmiany w zakresie nazewnictwa oznaczanych linii. Zasady oznaczania linii komunikacyjnych mają być ujednolicone, tak aby pasażerowie mieli większą szanse na szybkie zorientowanie się w rozkłądach jazdy stosowanych przez różnych przewoźników i odczytywanie z nich niezbędnych informacji.

“U” – przewozy o charakterze użyteczności publicznej

“RS” – przewozy regularne specjalne

“R” – inne przewozy regularne (niezaliczające się do powyższych rodzajów)

Wyjątkiem jest komunikacja miejska, która zostaje zwolniona ze stosowania powyższych oznaczeń, ponieważ ich przewozy zawsze mają charakter użyteczności publicznej.

Podstawa prawna:

  • Rozporządzenie Ministra Transportu, Budownictwa i Gospodarki Morskiej z 10 kwietnia 2012 r. w sprawie rozkładów jazdy (Dz.U. z 2012 r., poz. 451).

  • Projekt rozporządzenia Ministra Infrastruktury i Budownictwa zmieniającego rozporządzenie w sprawie rozkładów jazdy.


Anna Nieć-Mrzygłód

Kancelaria Prawna Viggen sp.j.


Potrzebujesz porady eksperta w zakresie prawa:


– transportowego administracyjnego,

– transportowego prawa pracy,

– przewozowego krajowego i międzynarodowego CMR,

– procesowego,

– prawa przewozu materiałów niebezpiecznych ADR,

– prawa przewozu produktów szybko psujących się ATP,

– transportowego prawa ubezpieczeń,

– prawa załadunków i mocowania ładunków (VDI),

– wspólnotowego i eurazjatyckiego prawa czasu prowadzenia pojazdu (AETR),

–   wspólnotowego i eurazjatyckiego prawa dokumentowania aktywności kierowców,

– przepisów optymalizacji kosztów w transporcie.


Już dziś skontaktuj się z Kancelarią Prawną VIGGEN

pod nr tel.: (12) 637-24-57

509 982 577

lub pod adresem e-mail: biuro1@viggen.pl


Serdecznie zapraszamy Państwa do skorzystania z największej bazy profesjonalnych, unikatowych opracowań prawnych, którą znajdą Państwo pod adresem: Sklep561.pl


Niniejszy dokument podlega ochronie prawnej na mocy ustawy o prawie autorskim i prawach pokrewnych (ustawa z dnia 4 lutego 1994 r., Dz. U. 06.90.631 z późn. zm.).